- 회수율은 주식을 예금처럼 볼 때의 이자율입니다. 배당수익률과 주식수 감소율을 더해 구합니다.
- 예금과 달리 이 이자는 회사 이익과 함께 커질 수 있지만, 보장되지는 않습니다.
- 이 블로그의 기업 글에는 같은 형식의 회수율 카드가 붙습니다. 읽는 법은 글 뒷부분에 있습니다.
은행에 1억 원을 넣으면 금리 3%짜리 정기예금은 1년에 300만 원을 이자로 줍니다. 주식도 이렇게 볼 수 없을까요? “이 회사에 1억을 넣으면 매년 얼마를 돌려받나?” 이 블로그에서 기업을 볼 때 가장 먼저 묻는 질문이고, 그 답을 숫자로 만든 것이 회수율입니다.
회사가 주주에게 돈을 돌려주는 두 가지 방법
피자 한 판을 10명이 나눠 먹다가 한 명이 빠지면 남은 사람들의 몫이 커지듯, 주식 수가 줄면 1주가 가진 회사의 몫이 커지고 앞으로 받을 1주당 배당도 늘어납니다.
회수율 계산법
주가 100달러인 회사가 1년에 주당 3달러를 배당하고, 1년 사이 주식 수가 1억 주에서 9,800만 주로 줄었다고 해 볼게요.
자사주를 “얼마나 샀는지”가 아니라 “주식 수가 실제로 얼마나 줄었는지”를 보는 데는 이유가 있습니다. 미국 기업, 특히 기술 기업은 직원에게 주식으로 보상(SBC)하는 경우가 많아서, 자사주를 대규모로 사도 그만큼 새 주식을 찍어내면 주식 수는 그대로입니다. 발표된 매입 금액 대신 주식 수 변화를 보면 이런 경우가 자동으로 걸러집니다.
예금과 다른 점 ①: 이자가 커진다
예금 이자는 고정이지만, 회사의 이익이 늘면 배당과 자사주 매입도 함께 늘 수 있습니다. 회수율 5%로 시작해 회수액이 매년 5%씩 늘어난다면, 처음 투자한 원금 대비 회수율은 이렇게 커집니다.
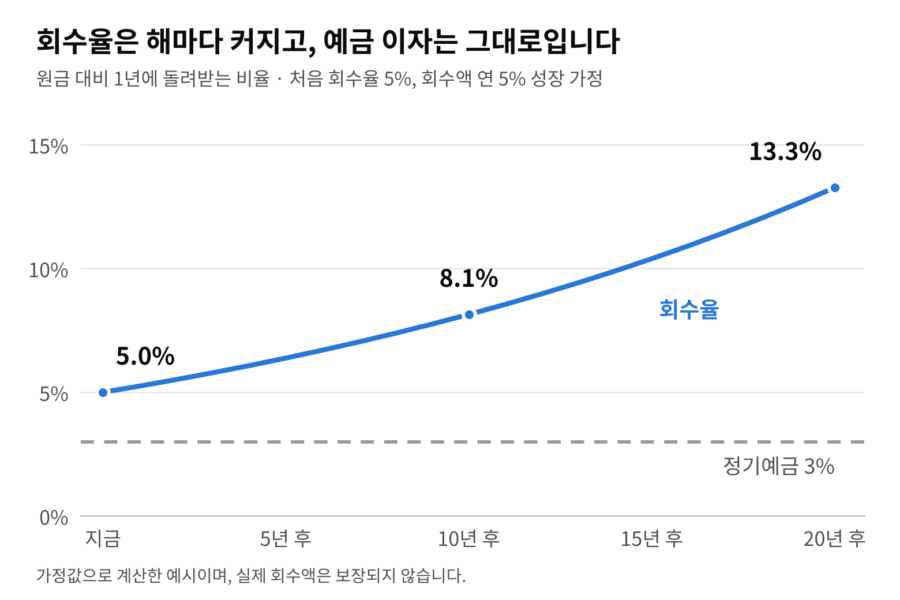
10년 뒤에는 원금 대비 약 8.1%, 20년 뒤에는 약 13.3%를 돌려주는 예금이 되는 셈입니다. 이 속도라면 원금을 모두 돌려받는 데 약 14년이 걸립니다.
예금과 다른 점 ②: 보장되지 않는다
예금은 원금과 이자가 정해져 있지만 주식은 아닙니다. 실적이 나빠지면 배당이 줄고, 자사주 매입이 멈추고, 주가가 함께 떨어질 수 있습니다. 그래서 회수율과 함께 반드시 확인하는 것이 회수 체력입니다.
위 그래프도 회수액이 매년 같은 속도로 늘어난다는 가정 위에 있습니다. 성장은 약속이 아니라 추정이므로, 이 블로그에서는 성장률을 회사의 과거 실적보다 보수적으로 잡습니다.
| 정기예금 | 회수율로 본 주식 | |
|---|---|---|
| 이자 | 처음 정한 금리 그대로 | 회사 이익과 함께 커질 수 있음 |
| 원금 | 만기에 돌려받음 | 주가에 따라 오르내림 |
| 이자 지급 | 약속한 대로 | 실적이 나빠지면 줄거나 멈출 수 있음 |
회수율 카드 읽는 법
이 블로그의 기업 글에는 같은 형식의 회수율 카드가 붙습니다. 지금 받는 이자, 그 이자가 이어질지, 앞으로 얼마나 커질지를 한 표에 모아 기업끼리 바로 비교할 수 있게 한 것입니다. 앞에서 예로 든 회사로 카드를 만들면 이렇습니다.
카드는 기업분석 글과 실적발표 글에 붙습니다. 기업분석 글에는 가장 최근 실적 기준의 카드가 있고, 실적발표 글에는 그 분기의 카드가 기록으로 남습니다. 분기마다 남는 카드를 이어 보면 그 회사가 정말 ‘이자가 커지는 예금’인지 확인할 수 있습니다.
주가가 매일 오르내리는 것을 보는 대신 “이 회사는 나에게 어떤 예금인가”를 묻는 것, 그것이 회수율로 기업을 보는 방식입니다.
덧붙이는 말
글마다 붙은 기업 이름 태그를 누르면 한 기업의 글을 모아 볼 수 있습니다.
- 이 글에 나온 회사와 숫자는 설명을 위해 만든 가상의 예시입니다.
- 숫자를 어디서 가져와 어떻게 계산하는지, 예외는 어떻게 다루는지는 회수율 계산 기준 글에 따로 정리했습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR에서, 비교 금리는 한국은행 경제통계시스템에서 가져옵니다.
- 이 블로그의 숫자는 모두 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수됩니다.
- 회수율은 제가 아는 한 투자자분이 쓰시던 “배당률 + 자사주매입” 개념에서 출발해 다듬은 것이며, 투자 업계에서 주주수익률(Shareholder Yield)이라 부르는 개념과 같은 계열입니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.