인텔 기업분석 글입니다. 인텔(Intel)을 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 인텔이 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.10.30 · 이 숫자의 근거: 인텔 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 주식 수에는 미국 정부 몫으로 에스크로에 넣어 둔 주식 가운데 회사가 기본 주당순이익 계산에 넣는 6,600만 주(1년 전 7,900만 주)를 더했습니다. 더하지 않으면 1년 사이 11.4% 늘었습니다. 회수율이 0 이하라 정의서대로 회수 체력·10년 후 회수율·원금 회수 기간은 계산하지 않았습니다. 성장률은 최근 12개월 순이익이 4년 전 흑자에서 적자로 바뀌어(적자전환) 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(49.1%)만 썼습니다. 최근 12개월 순손실에는 에스크로 주식의 평가손실(약 127억 달러, 주가가 오르면 커지는 비현금 손실)이 들어 있고, 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준입니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
인텔은 어떤 회사인가
PC와 서버의 두뇌 역할을 하는 칩(CPU)을 설계하고, 그 칩을 자기 공장에서 직접 만드는 회사입니다. 설계와 생산을 나눠 맡는 일이 흔한 반도체 업계에서 둘을 함께 하고, 이제는 다른 회사의 칩을 만들어 주는 파운드리 사업도 키우고 있습니다. 2025 회계연도에 매출 529억 달러를 냈고, 영업이익(−22.1억 달러)과 순이익(−2.7억 달러)은 적자였습니다.
인텔 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 61%가 노트북·데스크톱용 칩을 파는 클라이언트 컴퓨팅에서 나옵니다. 2025 회계연도 부문 매출을 나누면 이렇습니다.
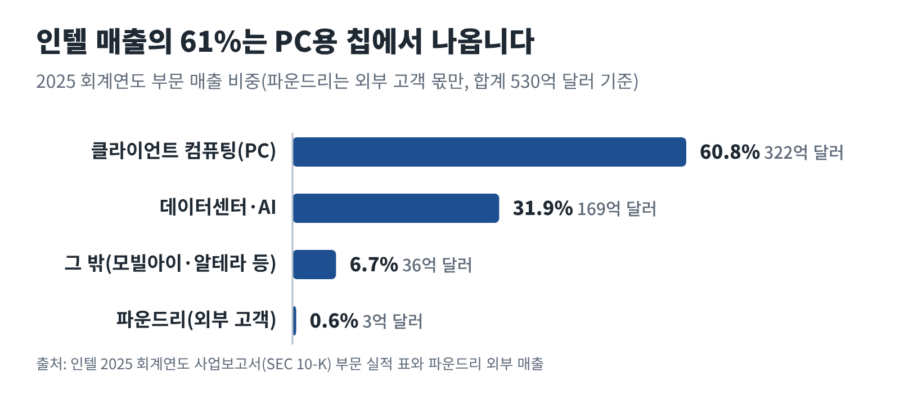
클라이언트 컴퓨팅은 PC용 프로세서, 데이터센터·AI는 서버용 제온 프로세서와 AI용 칩을 팝니다. 그 밖에는 모빌아이(자율주행 칩), IMS(반도체 회로를 새기는 마스크 장비), 2025년 9월까지의 알테라(용도에 맞게 회로를 바꿔 쓰는 FPGA 칩)가 들어 있습니다.
인텔 파운드리 부문의 매출은 178억 달러지만, 그중 175억 달러는 인텔 제품 부문에 칩을 만들어 넘긴 부문 사이 거래입니다. 다른 회사에서 받은 외부 매출은 3.1억 달러여서 그래프에는 이 몫만 넣었습니다. 부문 사이 거래가 조금 남아 있어 그래프의 합계(530억 달러)가 회사 전체 매출(529억 달러)보다 1.6억 달러 큽니다.
이익은 부문마다 영업이익으로 공시합니다.
영업이익률 28.9%
영업이익률 20.2%
영업이익 −103억 달러(적자)
영업이익률 7.4%
칩을 설계해 파는 두 부문이 2025 회계연도에 영업이익 127억 달러를 벌었고, 공장을 맡은 파운드리가 103억 달러를 잃었습니다. 여기에 구조조정 비용처럼 부문에 나누지 않는 비용(55.2억 달러)이 더해져 회사 전체로는 영업손실이 났습니다. 파운드리 적자는 2024년 133억 달러에서 2025년 103억 달러로 줄었습니다.
어디서 파나
매출의 30%는 미국, 24%는 중국 고객에게서 나옵니다. 인텔은 고객에게 대금을 청구하는 곳을 기준으로 지역별 매출을 공시합니다.
청구지 기준이라 실제로 칩이 쓰이는 나라와는 다를 수 있습니다. 2024년과 비교하면 미국 매출이 21% 늘어 가장 큰 지역이 됐고, 중국 매출은 18% 줄었습니다. 가장 큰 세 고객이 매출의 43%(19%·12%·12%)를 차지하고, 이 고객들의 매출은 대부분 인텔 제품 부문의 칩입니다.
사업 방향: 18A 공정으로 제조 경쟁력을 되찾고 파운드리를 키운다
인텔은 2025 사업보고서에서 네 가지 우선순위를 내세웁니다. 엔지니어링과 고객 중심으로 조직 문화를 바꾸고, 수십 년 동안 인텔의 기반이던 x86 칩을 AI 시대에 맞게 다시 키우고, 미국 안의 최첨단 공정과 패키징으로 외부 파운드리 사업을 키우고, AI용 맞춤 칩(ASIC)과 GPU로 새 시장에 나선다는 것입니다.
제조에서는 2025년에 인텔 18A 공정으로 만든 첫 제품(코어 울트라 시리즈 3)을 내놓았습니다. 18A는 새로운 트랜지스터 구조와 칩 뒷면으로 전력을 넣는 방식을 대량 생산에 처음 함께 쓴 공정입니다. 사업보고서는 다음 공정인 인텔 14A를 쓸 큰 외부 고객을 확보하지 못하면 14A 개발을 멈추거나 그만둘 수 있다고 적고 있습니다.
비용과 투자도 줄이고 있습니다. 2025년에 조직을 단순하게 바꾸고 설비투자를 수요에 맞추면서, 오하이오 새 공장 건설 속도를 늦추고 독일·폴란드 확장 계획을 접었습니다. 코스타리카 조립·검사 공장은 다른 곳으로 합치는 중입니다(2026년 말 완료 예정). 2025년 9월에는 알테라 지분 51%를 팔아 알테라를 연결에서 뺐습니다.
숫자로 보면 2025 회계연도에는 데이터센터·AI 매출이 5% 늘고 영업이익이 두 배 넘게 늘었지만, 클라이언트 컴퓨팅은 매출이 3%, 영업이익이 20% 줄었습니다.
| 부문 | 2024 매출 | 2025 매출 | 매출 변화 | 2024 영업이익 | 2025 영업이익 |
|---|---|---|---|---|---|
| 클라이언트 컴퓨팅 | 333 | 322 | −3% | 116 | 93 |
| 데이터센터·AI | 161 | 169 | +5% | 14 | 34 |
| 인텔 파운드리 | 173 | 178 | +3% | −133 | −103 |
| 그 밖(모빌아이 등) | 36 | 36 | −1% | −1 | 3 |
전체 매출은 2021년 790억 달러에서 2025년 529억 달러로 줄었습니다. 그 사이 공장을 짓느라 2022~2025년에는 해마다 영업으로 번 현금보다 많은 돈을 설비투자에 썼고, 2024·2025년에는 공장 투자 파트너가 낸 돈(각각 127억·51.1억 달러)이 그 일부를 메웠습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 790 | 631 | 542 | 531 | 529 |
| 순이익 | 199 | 80 | 17 | −188 | −3 |
| 영업활동현금흐름 | 295 | 154 | 115 | 83 | 97 |
| 설비투자 | 187 | 248 | 258 | 239 | 146 |
| 영업현금 − 설비투자 | 107 | −94 | −143 | −157 | −49 |
주주에게 돌려주는 방식
인텔은 지금 배당도 자사주 매입도 하지 않습니다. 2024년 8월 실적 발표에서 그해 4분기부터 배당을 멈춘다고 밝혔고, 자사주 매입은 2021년 1분기가 마지막입니다. 대신 2025년부터는 새 주식을 발행해 투자 자금을 모으고 있습니다.
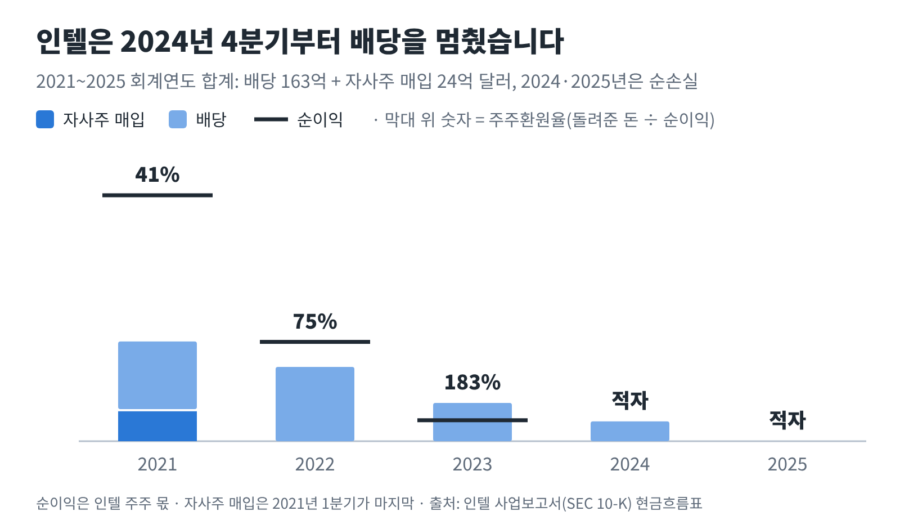
2021~2023년에는 순이익이 줄어드는 동안에도 배당을 이어 가, 2023년에는 순이익보다 많은 돈을 배당으로 냈습니다. 2024년 큰 순손실이 나자 배당을 멈췄습니다.
이번 인텔 기업분석 결과를 회수율로 요약하면, 인텔은 지금 주주에게 돈을 돌려주기보다 새 주식으로 돈을 모아 공장과 기술에 쓰는 회사입니다. 그래서 지금의 회수율은 배당이 아니라 늘어난 주식 수가 정하고 있습니다.
숫자를 읽을 때 기억할 것
- 순이익이 에스크로 주식 평가손익에 크게 흔들립니다. 정부 몫 에스크로 주식은 회계상 부채(파생상품)로 잡혀, 인텔 주가가 오르면 평가손실이, 내리면 평가이익이 순이익에 들어갑니다. 2026년 9개월에만 126억 달러 손실이 났고, 2026년 9월 말 이 부채는 137억 달러였습니다. 현금이 나간 손실이 아니어서, 순이익으로 계산하는 성장률과 주주환원율이 함께 흔들립니다. 카드의 최근 실적 성장률에 ‘적자전환’이 붙어 있으면 주로 이 손실 때문입니다.
- 정부 몫 주식이 아직 다 풀리지 않았습니다. 에스크로에 남은 1억 3,200만 주 가운데 6,600만 주는 회사가 기본 주당순이익에 넣는 주식이라 카드의 주식 수에 더했습니다. 나머지 6,600만 주는 보조금을 받아 풀리면 그만큼 주식 수가 늘어납니다. 보조금 기간이 끝날 때까지 풀리지 않은 주식은 절반이 정부에 넘어가고 절반은 없어집니다. 정부 워런트 2억 4,100만 주는 행사 조건이 붙어 있어 더하지 않았습니다.
- 새 주식이 늘어나는 동안 회수율은 0 아래에 머뭅니다. 카드의 회수율은 배당수익률에서 주식 수 증가율을 뺀 값입니다. 배당이 없는 지금은 정부·소프트뱅크·엔비디아 지분 매각과 2026년 8월 공모 증자로 늘어난 주식 수가 회수율을 정합니다. 카드에 ‘산출 불가’가 붙어 있으면 회수율이 0 이하이기 때문입니다.
- 애널리스트 전망은 회사의 조정 주당순이익 기준입니다. 인텔은 에스크로 평가손익이나 구조조정 비용 같은 항목을 뺀 조정(비GAAP) 주당순이익을 따로 발표하고, 애널리스트 전망도 이 기준입니다. 카드의 성장률은 이 전망을 순이익 기준으로 바꾼 값이라, 실제 순이익과 차이가 클 수 있습니다.
- 공장 투자의 일부를 파트너가 함께 냅니다. 인텔은 애리조나·아일랜드 공장의 지분을 투자 파트너와 나눠 갖고, 파트너가 낸 돈은 재무활동으로 들어옵니다(2024년 127억, 2025년 51.1억 달러). 그래서 설비투자 전부가 인텔 돈은 아니고, 그 공장에서 나오는 이익의 일부는 파트너 몫(비지배지분)으로 빠집니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 인텔 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘인텔(INTC)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 인텔 사업보고서(10-K)와 분기보고서(10-Q)에서, 배당 중단은 2024년 2분기 실적발표문에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 보통주 수(백만 주 단위로 공시)에, 아직 에스크로에 있지만 회사가 기본 주당순이익 계산에 넣는 정부 몫 주식(6,600만 주)을 더했습니다. 이렇게 더하는 방법은 회수율 계산 기준 글의 예외 처리에 적어 두었습니다.
- 순이익은 인텔 주주에게 돌아가는 순이익(모빌아이와 공장 파트너 같은 자회사 지분 가운데 다른 주주 몫을 뺀 값)을 썼습니다.
- 인텔의 회계연도는 12월 마지막 토요일에 끝납니다. 이 글의 연도는 모두 회계연도입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 인텔은 지금 배당을 주지 않지만, 다시 주게 되면 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.