GE버노바 기업분석 글입니다. GE버노바(GE Vernova)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 GE버노바가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.10.30 · 이 숫자의 근거: GE버노바 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 성장률은 2024년 4월 분사 전이라 4년 전 같은 시점의 최근 12개월 순이익이 공시에 없어, 그 시점이 든 2022 회계연도 순이익(−27.4억 달러, GE 소속 시절)으로 대신했습니다. 적자에서 흑자로 바뀌어(흑자전환) 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(61.7%)만 썼습니다. 이 전망(주당순이익 +65.7%)은 같은 페이지의 예상 주당순이익 표(2026년 31.69달러 → 2027년 25.72달러)와 맞지 않는데, 표의 2026년 예상에 일회성 이익이 들어 있어서로 보입니다. 최근 12개월 순이익에는 2025년 4분기 세금 혜택(약 29억 달러)과 프롤렉 GE 지분 재평가 이익(39.9억 달러) 같은 일회성 이익이, 영업활동현금흐름에는 고객이 미리 낸 주문 선수금이 크게 들어 있습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
GE버노바는 어떤 회사인가
가스터빈·풍력 터빈 같은 발전 설비와 변압기 같은 전력망 장비를 만들어 팔고, 이미 설치된 설비를 수십 년 동안 정비해 주는 회사입니다. 사업보고서에 따르면 이 회사가 만든 설비가 전 세계 전기의 약 25%를 만듭니다. 2025 회계연도에 매출 381억 달러, 순이익 48.8억 달러를 냈습니다.
GE버노바 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 42%가 가스 발전에서 나옵니다. 2025 회계연도 부문 매출을 사업 단위별로 나누면 이렇습니다.
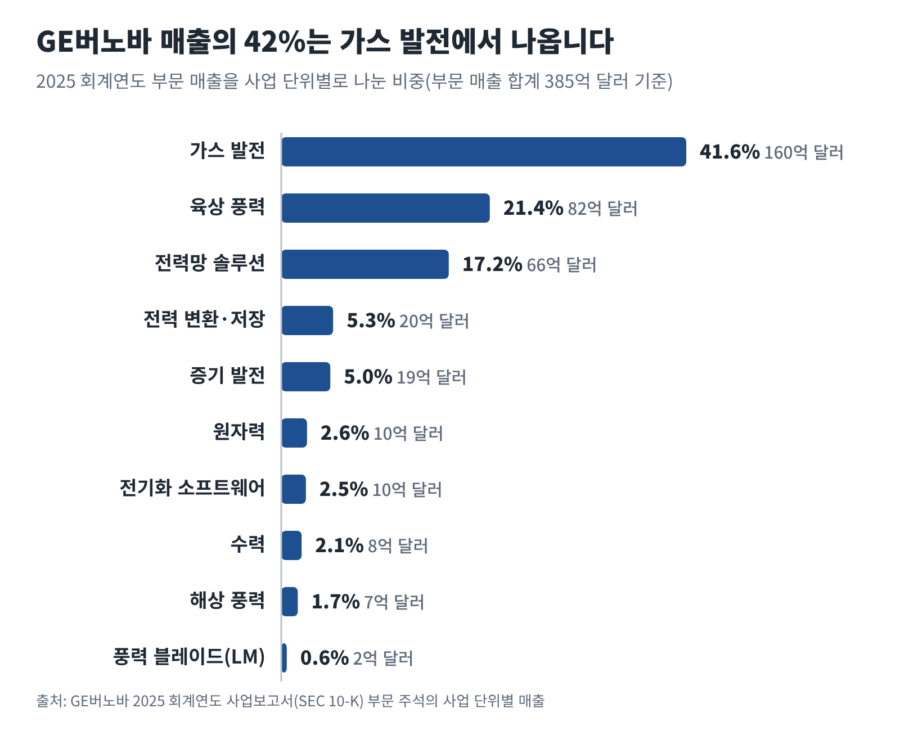
전력 부문 매출 198억 달러 가운데 131억 달러(66%)는 장비가 아니라 서비스입니다. 가스터빈은 한번 팔면 수십 년 동안 부품 교체와 정비가 필요해, 이미 설치된 약 7,000대 가운데 약 1,800대가 장기 서비스 계약으로 묶여 있습니다. 새 터빈을 파는 일이 나중의 서비스 매출로 이어지는 구조입니다.
이익은 부문마다 EBITDA(이자·세금·감가상각을 빼기 전 이익)로 공시합니다.
EBITDA 이익률 14.7%
EBITDA 이익률 14.9%
EBITDA 적자
전력과 전기화 두 부문이 2025 회계연도에 EBITDA 43.4억 달러를 벌었고, 풍력이 6.0억 달러를 잃었습니다. 전기화 부문 EBITDA는 2024년 6.8억 달러에서 2025년 14.3억 달러로 두 배 넘게 늘었습니다.
어디서 파나
매출의 46%는 미국에서 나옵니다. GE버노바는 고객이 있는 곳을 기준으로 미국과 네 지역으로 나눠 매출을 공시합니다.
2024년과 비교하면 미국 매출이 18%, 중동·아프리카 매출이 28% 늘었고, 유럽 매출은 9% 줄었습니다. 사업보고서는 가스 발전이 산업화와 전력망 안정, 그리고 데이터센터의 늘어나는 전기 수요를 받쳐 줄 믿을 만한 전원이라고 설명합니다.
사업 방향: 늘어나는 전기 수요에 맞춰 설비를 공급하고 서비스로 이익을 키운다
GE버노바는 2025 사업보고서에서 전기 수요가 크게 늘 것으로 보고, 몇 가지 전략을 내세웁니다. 전기화와 탈탄소에 필요한 설비를 만들고 정비하며, 이미 설치된 설비의 서비스로 이익과 현금흐름을 늘리고, 수주할 때 조건을 꼼꼼히 따져 이익률을 높이고 위험을 줄이며, 제품 종류를 핵심 위주로 정리한다는 것입니다.
돈의 쓰임에 대해서는 번 현금으로 핵심 사업과 인수합병에 투자하고, 현금 창출의 최소 3분의 1을 주주에게 돌려준다는 원칙을 밝혀 두었습니다.
전기화 부문은 인수로 커지고 있습니다. 2026년 2월에는 멕시코 기업 시그눅스(Xignux)와 반씩 갖고 있던 변압기 회사 프롤렉 GE의 나머지 50%를 52.5억 달러에 사서 완전 자회사로 만들었습니다(공장 7곳, 직원 약 1만 명). 2026년 10월에는 고전압 전력망 부품 회사 트렌치 그룹을 약 80억 유로에 사기로 계약했고, 2027년 말 마무리될 예정입니다.
| 부문 | 2024 매출 | 2025 매출 | 매출 변화 | 2024 EBITDA | 2025 EBITDA |
|---|---|---|---|---|---|
| 전력 | 181 | 198 | +9% | 22.7 | 29.0 |
| 전기화 | 76 | 96 | +28% | 6.8 | 14.3 |
| 풍력 | 97 | 91 | −6% | −5.9 | −6.0 |
아직 매출로 잡지 않은 계약(남은 수행 의무)은 2025년 말 1,502억 달러로, 2025 회계연도 매출의 약 3.9배였습니다. 장비 계약이 642억 달러, 서비스 계약이 860억 달러이고, 서비스 계약은 길게는 15년 넘게 이어집니다.
분사 전인 2021·2022년에는 영업으로 현금을 벌지 못했지만, 그 뒤 영업활동현금흐름이 해마다 늘어 2025년에는 49.9억 달러가 됐습니다. 설비투자도 같은 기간 5.8억 달러에서 12.8억 달러로 늘었습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 330 | 297 | 332 | 349 | 381 |
| 순이익 | −6 | −27 | −4 | 16 | 49 |
| 영업활동현금흐름 | −17 | −1 | 12 | 26 | 50 |
| 설비투자 | 6 | 5 | 7 | 9 | 13 |
| 영업현금 − 설비투자 | −22 | −6 | 4 | 17 | 37 |
주주에게 돌려주는 방식
GE버노바는 분사 뒤 배당과 자사주 매입을 함께 시작했습니다. 2024년 12월 첫 분기 배당(주당 0.25달러)과 60억 달러 자사주 매입 한도를 발표했고, 2025년 12월에는 분기 배당을 주당 0.50달러로 두 배 올리고 매입 한도를 100억 달러로 늘렸습니다.
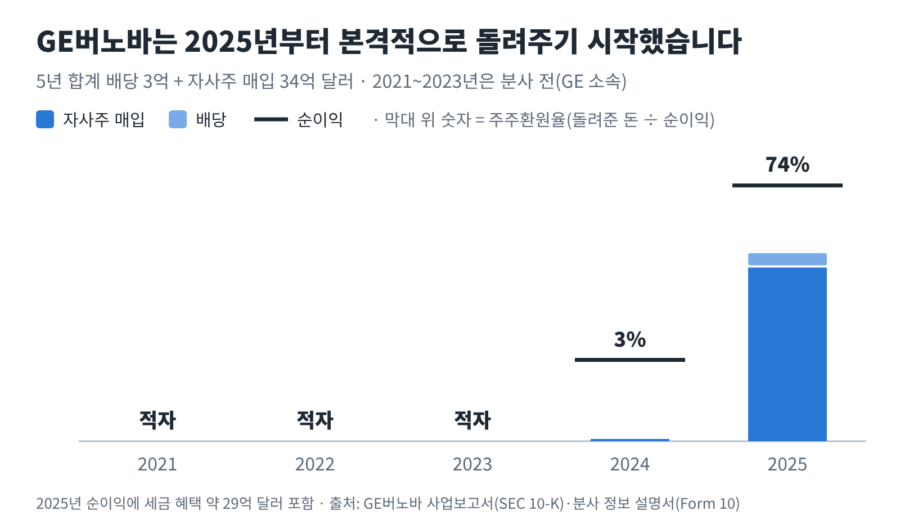
분사 첫해인 2024년에는 자사주를 조금(0.4억 달러) 샀고, 2025년부터 매입을 크게 늘렸습니다. 2025년에 돌려준 돈 35.9억 달러 가운데 92%가 자사주 매입이었습니다.
이번 GE버노바 기업분석 결과를 회수율로 요약하면, GE버노바는 분사 뒤에야 주주에게 돈을 돌려주기 시작한 회사이고, 그중 대부분이 자사주 매입입니다. 배당은 아직 작지만 2025년 말 두 배로 올렸습니다.
숫자를 읽을 때 기억할 것
- 최근 순이익에 큰 일회성 이익이 섞여 있습니다. 2025년 4분기에는 미국 세금 평가충당금을 되돌린 세금 혜택(약 29억 달러)이, 2026년 1분기에는 프롤렉 GE 나머지 지분을 사면서 갖고 있던 50% 지분을 다시 평가한 이익(39.9억 달러, 세금이 붙지 않는 이익)이 순이익에 들어갔습니다. 프로피시 소프트웨어 사업 매각 이익(세전 3.7억 달러)도 있습니다. 순이익으로 계산하는 주주환원율과 애널리스트 전망이 함께 흔들립니다.
- 영업현금흐름에 고객 선수금이 크게 들어 있습니다. 가스터빈 주문과 생산 자리를 미리 잡아 두는 예약 계약, 전력망 장비 주문에서 고객이 미리 내는 돈이 늘었습니다. 2026년 1~3분기 영업활동현금흐름은 167억 달러였는데, 같은 기간 계약부채(고객에게 받은 선수금 등)가 195억 달러 늘었습니다. 이 돈은 앞으로 장비를 만들어 넘기면서 매출로 바뀌는 돈이라, 카드의 회수 체력은 평소 사업이 버는 현금보다 높게 나와 있습니다. 선수금이 줄어드는 시기에는 반대로 영업활동현금흐름이 낮아질 수 있습니다.
- 분사 전 숫자는 GE 안에서의 숫자입니다. 2021~2023년 숫자는 GE 안의 에너지 사업을 묶은 결합 재무제표이고, 이때는 GE버노바 주주가 따로 없어 배당과 자사주 매입도 없었습니다. 4년 전 같은 시점의 분기 숫자가 공시되지 않아, 카드의 최근 실적 성장률은 2022 회계연도 연간 순이익과 비교했습니다.
- 배당을 올린 지 1년이 지나지 않았습니다. 카드의 배당은 최근 12개월 동안 실제로 지급된 돈이라, 두 배로 올리기 전 배당(0.25달러)이 한 번 들어가 있습니다. 배당을 올린 지 1년이 지나기 전까지는 지금의 배당 속도(분기 0.50달러)보다 낮게 나옵니다.
- 애널리스트 전망끼리 숫자가 맞지 않습니다. Yahoo Finance의 다음 해 주당순이익 성장률 전망(+65.7%)과 같은 페이지의 예상 주당순이익 표(2026년 31.69달러 → 2027년 25.72달러)가 서로 맞지 않습니다. 표의 2026년 예상에 일회성 이익이 들어 있어서로 보입니다. 카드에는 기준대로 성장률 전망 값을 썼으니, 카드 아래 주의 문구처럼 ‘지금 속도가 이어진다면’의 숫자로 읽어 주세요.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 GE버노바 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘GE버노바(GEV)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 GE버노바 사업보고서(10-K)와 분기보고서(10-Q), 분사 정보 설명서(Form 10)에서, 배당은 배당 공시에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 보통주 수입니다. 2024년 4월 분사 전에는 GE버노바 주식이 따로 없었습니다.
- 순이익은 GE버노바 주주에게 돌아가는 순이익(자회사 지분 가운데 다른 주주 몫을 뺀 값)을 썼습니다. 4년 전 같은 시점의 숫자가 공시에 없을 때 가장 가까운 회계연도 값으로 대신하는 방법은 회수율 계산 기준 글의 예외 처리에 적어 두었습니다.
- 부문 매출에는 부문 사이 거래가 들어 있어, 세 부문을 더하면 회사 전체 매출보다 4.5억 달러 큽니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.