무디스 기업분석 글입니다. 신용평가 회사로 잘 알려진 무디스(Moody’s Corporation)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 무디스가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.10.30 · 이 숫자의 근거: 무디스 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 유통주식수는 10-Q 표지가 10만 주 단위로 반올림돼 있어, 같은 보고서 재무상태표의 발행 주식 수에서 자기주식 수를 뺀 분기 말 값입니다. 성장률은 최근 12개월 순이익의 4년 연평균(16.7%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(7.5%)입니다. 4년 전 비교 시점(2022년 9월까지 12개월)은 금리가 빠르게 오르며 채권 발행이 줄어 신용평가 매출이 크게 줄었던 때입니다. 최근 12개월 순이익에는 사업 두 곳을 판 이익(세후 약 2.25억 달러)이 들어 있고, 애널리스트 전망은 회사의 조정 주당순이익 기준입니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
무디스는 어떤 회사인가
회사와 정부가 내는 채권에 신용등급을 매기는 신용평가 부문(MIS)과, 은행·보험사·투자자에게 금융 데이터와 분석 소프트웨어를 파는 무디스 애널리틱스(MA)로 이뤄진 회사입니다. 2025 회계연도에 매출 77억 달러, 순이익 25억 달러를 냈습니다.
무디스 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 53%가 신용평가 부문에서, 47%가 무디스 애널리틱스(MA)에서 나옵니다. 2025 회계연도 외부 매출을 매출 종류별로 나누면 이렇습니다.
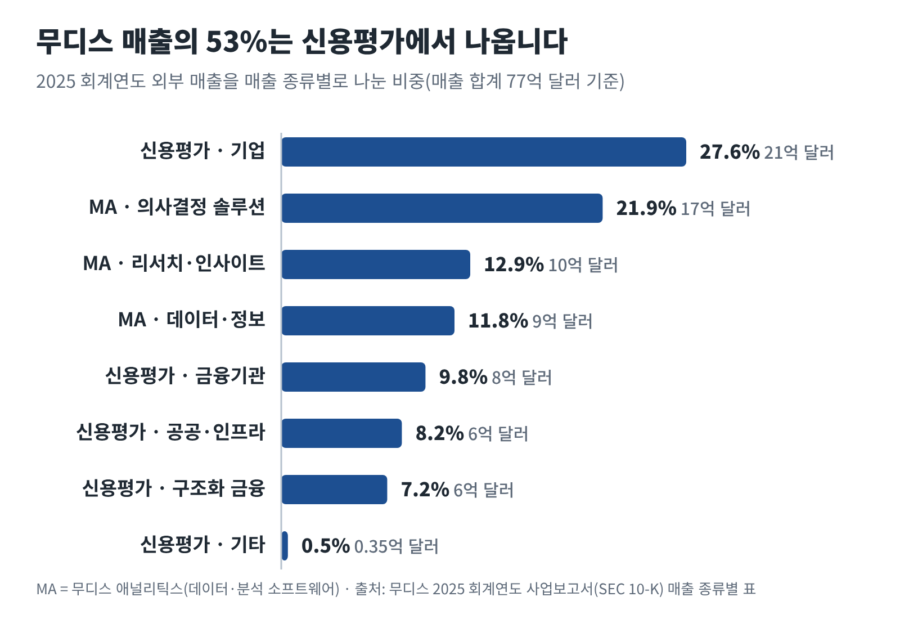
신용평가는 등급을 매기는 대상에 따라 넷으로 나뉩니다. 기업(CFG)은 회사채와 기업 대출, 금융기관(FIG)은 은행·보험사, 공공·프로젝트·인프라(PPIF)는 정부·지방자치단체와 발전소·도로 같은 사업, 구조화 금융(SFG)은 대출을 묶어 만든 자산유동화증권입니다. MA는 은행 대출·보험 위험·고객 확인 업무용 소프트웨어인 의사결정 솔루션(DS), 신용 리서치(R&I), 기업·신용 데이터(D&I)를 팝니다.
두 부문은 돈을 받는 방식이 다릅니다. MA 매출의 96%는 구독처럼 해마다 다시 받는 반복 매출이고, 신용평가 매출의 67%는 새 채권에 처음 등급을 매길 때 받는 거래 매출입니다. 그래서 신용평가 매출은 채권 발행이 많은 해에 늘고 적은 해에 줄어듭니다.
이익은 두 부문의 조정 영업이익(감가상각과 구조조정 비용을 빼기 전 영업이익)으로 공시합니다.
두 부문 조정 영업이익의 70%
두 부문 조정 영업이익의 30%
같은 1달러를 팔아도 신용평가는 조정 영업이익으로 64센트를, MA는 33센트를 남깁니다. 부문 매출에는 두 부문이 서로 주고받는 수수료가 들어 있습니다. 가장 큰 것은 MA가 신용평가 부문의 등급·리서치를 받아 파는 대가(2.0억 달러)이고, 이 몫은 회사 전체 매출에서는 빠집니다.
어디서 파나
매출의 54%는 미국에서, 31%는 유럽·중동·아프리카에서 나옵니다.
2024 회계연도와 비교하면 미국 매출이 8.7%, 미국 밖 매출이 9.1% 늘었습니다. 2025년 매출의 약 39%는 달러가 아닌 통화로 벌어, 달러로 바꿔 적는 매출은 환율에 따라서도 달라집니다.
사업 방향: 신용등급 위에 데이터와 소프트웨어를 쌓는다
무디스는 사업보고서에서 자신을 신용·기업·부동산·증권·경제·기후 같은 여러 위험에 대한 데이터와 분석을 고객의 업무 흐름 안에 넣어 주는 회사로 소개합니다. 신용평가가 쌓아 온 등급과 리서치를 MA의 구독 상품으로 팔고, 그 도구에 인공지능(AI)을 더한다는 방향입니다.
2024년 12월에는 여러 해에 걸친 구조조정 계획을 승인했습니다. 성장 분야에 힘을 모으고 일부 기능을 합쳐 조직을 단순하게 만드는 내용입니다. 사업도 정리하고 있습니다. MA의 교육 사업(Learning Solutions)을 2025년 4분기에, 규제 대응 솔루션 사업(Regulatory Solutions)을 2026년 2분기에 팔았고, 2025~2026년에는 CAPE Analytics·ICR Chile·Fintellix·MERIS를 사들였습니다.
숫자로 보면 2025 회계연도에는 신용평가의 공공·프로젝트·인프라 매출이 +12.6%로 가장 빠르게 늘었고, 여덟 가지 매출 종류가 모두 늘었습니다.
| 매출 종류 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 신용평가 · 공공·프로젝트·인프라(PPIF) | 5.6 | 6.3 | +12.6% |
| MA · 의사결정 솔루션(DS) | 15.2 | 16.9 | +11.6% |
| 신용평가 · 기업(CFG) | 19.5 | 21.3 | +9.3% |
| 신용평가 · 구조화 금융(SFG) | 5.2 | 5.6 | +7.7% |
| MA · 리서치·인사이트(R&I) | 9.3 | 9.9 | +7.5% |
| MA · 데이터·정보(D&I) | 8.5 | 9.1 | +6.9% |
| 신용평가 · 금융기관(FIG) | 7.3 | 7.6 | +4.4% |
| 신용평가 · 기타(MIS Other) | 0.3 | 0.3 | +2.9% |
전체 매출은 2021 회계연도 62억 달러에서 2025 회계연도 77억 달러로 늘었습니다. 다만 2022년에는 금리가 빠르게 오르며 채권 발행이 줄어 매출이 12% 줄었습니다. 설비투자는 해마다 영업으로 번 현금의 7~19%로 적은 편입니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 62 | 55 | 59 | 71 | 77 |
| 순이익 | 22 | 14 | 16 | 21 | 25 |
| 영업활동현금흐름 | 20 | 15 | 22 | 28 | 29 |
| 설비투자 | 1.4 | 2.8 | 2.7 | 3.2 | 3.3 |
| 번 현금 중 설비투자 비중 | 7% | 19% | 13% | 11% | 11% |
주주에게 돌려주는 방식
무디스는 배당과 자사주 매입을 함께 합니다. 연간 주당 배당을 2021년 2.48달러에서 2025년 3.76달러로 해마다 올렸고, 2026년 2월에도 분기 배당을 0.94달러에서 1.03달러로 9.6% 올렸습니다.
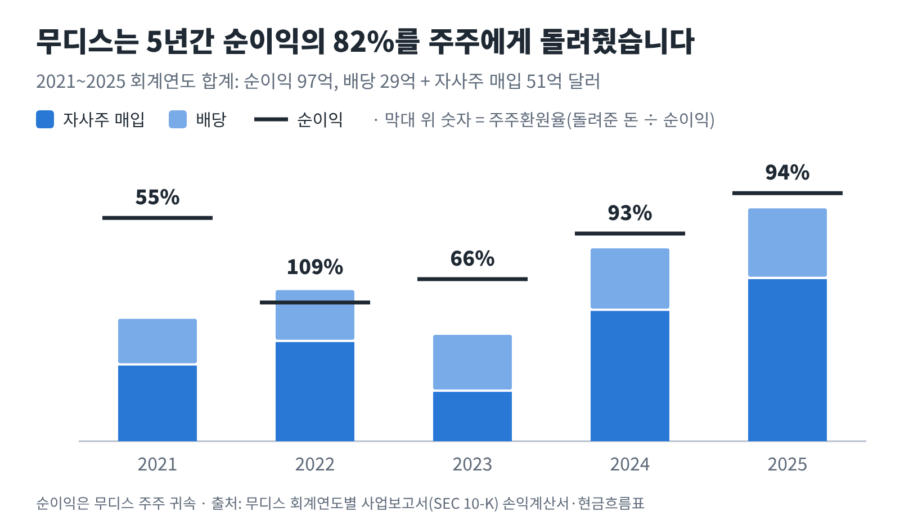
돌려준 돈의 대부분은 자사주 매입입니다(5년 합계의 64%). 2022년에는 순이익이 줄었는데도 매입을 이어가 순이익보다 많이 돌려줬고, 2023년에 매입을 줄였다가 2024~2025년에 다시 늘렸습니다.
이번 무디스 기업분석 결과를 회수율로 요약하면, 무디스는 번 돈의 대부분을 주주에게 돌려주는 회사이고 그중 자사주 매입이 큰 몫을 차지합니다. 배당은 해마다 올랐고, 자사주 매입은 해마다 정하는 규모에 따라 오르내립니다.
숫자를 읽을 때 기억할 것
- 최근 1년은 번 현금보다 많이 돌려줬습니다. 최근 12개월 동안 배당 약 7.1억 달러와 자사주 매입 약 29.9억 달러, 합쳐 약 37.0억 달러를 돌려줬는데, 같은 기간 잉여현금흐름(FCF)은 약 29.8억 달러였습니다. 모자란 몫은 사업을 판 대금과 쌓아 둔 현금으로 메웠습니다. 카드의 회수 체력이 1배보다 작으면 이런 상태이고, 이 속도의 매입이 이어지려면 이익이 더 늘거나 다른 돈이 필요합니다.
- 최근 순이익에 사업을 판 이익이 들어 있습니다. 2025년 4분기 교육 사업과 2026년 규제 대응 솔루션 사업을 팔아 생긴 이익이 세후 약 2.25억 달러로, 최근 12개월 순이익의 약 8%입니다. 반대로 2026년에는 해외의 법인세가 아닌 세금 의무에 대비한 충당금(세후 약 0.4억 달러)이 비용으로 들어갔습니다. 순이익으로 계산하는 성장률도 함께 흔들립니다.
- 신용평가 매출은 채권 발행 경기를 탑니다. 금리가 빠르게 오르던 2022년 3분기에는 신용평가 부문 외부 매출이 1년 전 9.2억 달러에서 5.9억 달러로 36% 줄었습니다. 카드의 최근 4년 성장률은 바로 이때(2022년 9월까지 12개월)를 출발점으로 잡아 높게 나옵니다.
- 배당을 올린 지 1년이 지나지 않았습니다. 카드의 배당은 최근 12개월 동안 실제로 지급된 돈이라, 2026년 2월에 올린 배당은 세 번만 들어가 있습니다. 배당을 올린 지 1년이 지나기 전까지는 지금의 배당 속도(분기 1.03달러)보다 조금 낮게 나옵니다.
- 애널리스트 전망은 회사의 조정 주당순이익 기준입니다. 무디스는 인수로 생긴 무형자산 상각, 구조조정 비용, 사업 매각 이익 같은 항목을 뺀 조정(Adjusted) 주당순이익을 따로 발표하고, 애널리스트 전망도 이 기준입니다. 카드의 성장률 두 값 중 하나는 이 전망을 순이익 기준으로 바꾼 것이라, 이런 항목이 큰 해에는 실제 순이익과 차이가 날 수 있습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 무디스 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘무디스(MCO)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 무디스 사업보고서(10-K)와 분기보고서(10-Q)에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지에 10만 주 단위로 반올림돼 나와 있어, 같은 보고서 재무상태표의 발행 주식 수(342,902,272주)에서 자기주식 수를 뺀 분기 말 값을 썼습니다.
- 순이익은 무디스 주주에게 돌아가는 순이익(자회사 지분 가운데 다른 주주 몫을 뺀 값)입니다. 다른 주주 몫은 2025년 3백만 달러로 작습니다.
- 무디스의 회계연도는 12월 31일에 끝나 달력 연도와 같습니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.