메타 기업분석 글입니다. 페이스북·인스타그램·왓츠앱을 운영하는 메타 플랫폼스(Meta Platforms)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 메타가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.06 · 이 숫자의 근거: 메타 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 유통주식수는 A·B 두 종류 주식을 더했고, 2026년 1~9월에는 자사주를 사지 않아 직원 주식보상으로 1년 사이 늘었습니다. 회수율이 0 이하라 정의서대로 회수 체력·10년 후 회수율·원금 회수 기간은 계산하지 않았습니다. 성장률은 최근 12개월 순이익의 4년 연평균(27.1%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(20.7%)입니다. 4년 전 비교 시점(2022년 9월까지 12개월)은 순이익이 2021년보다 크게 줄었던 때라 4년 연평균이 높게 나옵니다. 최근 12개월 순이익에는 3분기 법률 합의 비용(세전 98.9억 달러)이 들어 있습니다. 애널리스트 전망은 Yahoo의 다음 해 성장률(19.05%)을 그대로 썼는데, 같은 페이지의 예상 주당순이익(2026년 29.12달러 → 2027년 33.93달러)과는 맞지 않습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
메타는 어떤 회사인가
페이스북·인스타그램·메신저·왓츠앱·스레드 같은 앱을 무료로 내놓고, 그 앱에 광고를 실어 돈을 버는 회사입니다. 2025 회계연도에 매출 2,010억 달러, 순이익 605억 달러를 냈습니다.
메타 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 98%가 앱에 싣는 광고에서 나옵니다. 2025 회계연도 매출을 종류별로 나누면 이렇습니다.
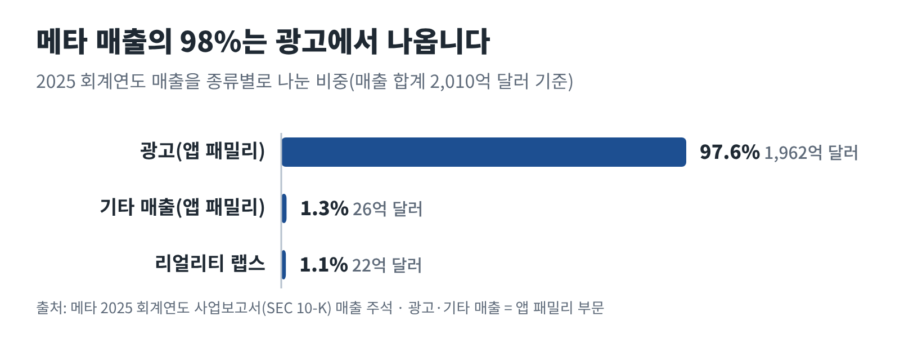
메타는 사업을 두 부문으로 나눠 공시합니다. 앱 패밀리는 다섯 앱에 싣는 광고와, 왓츠앱 유료 메시지·메타 인증(Meta Verified) 구독 같은 기타 매출입니다. 리얼리티 랩스는 VR 기기와 AI 안경, 그 위에서 쓰는 소프트웨어와 콘텐츠를 팝니다.
광고 매출은 광고가 몇 번 보였는지(노출)와 노출 한 번의 가격으로 정해집니다. 2025 회계연도에는 광고 노출이 12%, 광고 단가가 9% 늘었습니다.
이익은 두 부문의 영업이익으로 공시합니다.
영업이익률 51.6%
손실이 매출의 약 8.7배
앱 패밀리는 1달러를 팔아 52센트를 영업이익으로 남겼고, 리얼리티 랩스는 매출 22억 달러에 영업손실 192억 달러를 냈습니다. 회사 전체 영업이익 833억 달러는 앱 패밀리의 이익에서 리얼리티 랩스의 손실을 뺀 값으로, 광고로 번 영업이익의 약 19%를 리얼리티 랩스에 쓰고 있는 셈입니다.
어디서 파나
매출의 39%는 미국·캐나다에서 나옵니다. 메타는 광고주 같은 고객의 주소를 기준으로 매출을 네 지역으로 나눠 공시합니다.
미국만 따로 보면 748억 달러로 매출의 37%입니다. 이 숫자는 광고를 보는 이용자가 아니라 광고를 사는 고객의 주소로 나눈 것이라, 이용자가 사는 곳과는 다를 수 있습니다. 메타는 사업보고서에서 중국에 있는 광고주를 상대하는 소수의 대행사에서 의미 있는 매출이 나온다고 밝히고 있습니다. 2024 회계연도와 비교하면 네 지역 모두 매출이 늘었고, 미국·캐나다가 25%로 가장 많이 늘었습니다.
사업 방향: AI로 광고를 키우고, 다음 기기를 만든다
메타는 사업보고서에서 사명을 ‘사람 사이의 연결과 그것을 가능하게 하는 기술의 미래를 만드는 것’으로 적고, 모든 사람에게 ‘개인 초지능(personal superintelligence)’을 제공하겠다는 목표를 내세웁니다. AI를 앱 패밀리와 새 기기 전반에 넣어 새로운 경험과 기능을 만들겠다는 것입니다.
그 바탕은 데이터센터와 AI 반도체에 들어가는 설비투자입니다. 메타는 2025 회계연도 사업보고서에서 2026년에도 AI와 핵심 사업을 위해 설비투자를 크게 늘리겠다고 밝혔습니다. 데이터센터 일부는 다른 투자자와 함께 세운 합작사가 짓고, 메타가 완공 뒤 빌려 쓰는 방식으로도 마련합니다.
리얼리티 랩스는 VR 기기 메타 퀘스트와 AI 안경, 그리고 장기 과제인 증강현실(AR) 안경을 만듭니다. 해마다 매출보다 훨씬 큰 손실을 내는 부문이라, 지금은 다음 세대 기기를 위한 투자에 가깝습니다.
| 항목 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 광고 매출 | 1,606 | 1,962 | +22% |
| 기타 매출 | 17 | 26 | +50% |
| 리얼리티 랩스 매출 | 21 | 22 | +3% |
| 앱 패밀리 영업이익 | 871 | 1,025 | +18% |
| 리얼리티 랩스 영업손실 | −177 | −192 | 손실 +8% |
전체 매출은 2021 회계연도 1,179억 달러에서 2025 회계연도 2,010억 달러로 늘었고, 설비투자는 187억 달러에서 697억 달러로 약 3.7배가 됐습니다. 영업으로 번 현금 가운데 설비투자에 쓴 비중도 32%에서 60%로 커졌습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 1,179 | 1,166 | 1,349 | 1,645 | 2,010 |
| 순이익 | 394 | 232 | 391 | 624 | 605 |
| 영업활동현금흐름 | 577 | 505 | 711 | 913 | 1,158 |
| 설비투자 | 187 | 312 | 270 | 373 | 697 |
| 번 현금 중 설비투자 비중 | 32% | 62% | 38% | 41% | 60% |
주주에게 돌려주는 방식
메타는 2023 회계연도까지 자사주 매입으로만 돌려주다가, 2024년 3월 처음으로 배당을 시작했습니다(분기 주당 0.50달러). 2025년 2월에 0.525달러로 올린 뒤 지금까지 같은 금액을 주고 있습니다.
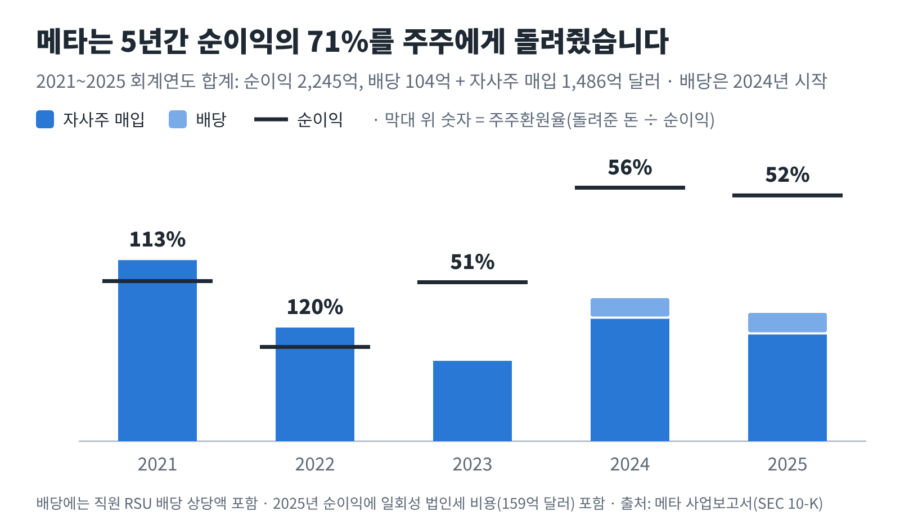
자사주 매입은 2021 회계연도 445억 달러로 가장 많았고, 그 뒤로는 해마다 198억~301억 달러 사이였습니다. 2021·2022 회계연도에는 순이익보다 많이 돌려줬고, 2023 회계연도부터는 순이익보다 적게 돌려줬습니다. 2026년에는 3분기까지 자사주를 한 주도 사지 않았습니다(2026년 3분기 보고서).
이번 메타 기업분석 결과를 회수율로 요약하면, 메타는 자사주 매입과 배당으로 돌려주는 회사이지만 최근에는 자사주 매입을 멈추고 번 현금을 AI 설비에 먼저 쓰고 있습니다. 자사주 매입이 멈춘 동안에는 직원 주식보상으로 늘어나는 주식이 배당보다 클 수 있어, 카드의 회수율이 0 이하로 나오면 그런 때입니다.
숫자를 읽을 때 기억할 것
- 최근 순이익에 큰 법률 비용이 들어 있습니다. 2026년 8월 미국 52개 주·지역 법무장관과 10대 정신건강·소셜미디어 소송을 합의했고(최대 약 186억 달러를 여러 해에 나눠 지급), 3분기에 98.9억 달러를 비용으로 잡았습니다. 회사 발표로 이 비용이 3분기 희석 주당순이익을 3.57달러 낮췄습니다. 이 분기가 최근 12개월에 들어 있는 동안 카드의 성장률 가운데 최근 4년 연평균은 그만큼 낮게 나옵니다.
- 2025년 순이익에는 일회성 세금 비용이 있습니다. 2025년 7월 미국 세법 개정(OBBBA)으로 2025년 3분기에 159.3억 달러의 일회성 비현금 법인세 비용을 잡았습니다. 2025 회계연도 순이익이 그만큼 낮아 그해 주주환원율은 높게 나오고, 2024년보다 순이익이 줄어든 것처럼 보입니다.
- 설비투자에 들어가지 않는 데이터센터와 리스가 있습니다. 루이지애나(2025년 10월, 개발비 약 270억 달러)와 텍사스(2026년 7월, 약 140억 달러) 데이터센터는 합작사가 짓고 메타는 지분 20%를 가진 채 완공 뒤 빌려 씁니다. 빌리는 기간을 끝낼 때 자산 가치가 정한 선보다 낮으면 차액을 메워 주는 보증도 섰습니다. 이런 데이터센터와 금융리스 원금 상환(최근 12개월 35억 달러)은 현금흐름표의 설비투자에 들어가지 않아, 카드의 잉여현금흐름은 메타가 실제로 인프라에 쓰는 돈을 다 빼지 못한 값입니다.
- 애널리스트 전망이 같은 페이지의 표와 맞지 않습니다. Yahoo의 다음 해 성장률이 같은 페이지의 예상 주당순이익 표에서 계산되는 증가율과 다릅니다. 이 블로그는 기준대로 다음 해 성장률을 그대로 쓰고, 두 숫자는 카드 아래 근거 줄에 함께 적었습니다.
- C주를 나눠 주면 주식 수가 두 배가 됩니다. C주가 지급되면 주식 수가 두 배가 되고 주가·주당배당·주당순이익은 그만큼 낮아집니다. 이 블로그는 액면분할 때처럼 1년 전 주식 수도 같은 비율로 맞춰 주식수 감소율을 계산합니다.
- 의결권은 저커버그 CEO에게 모여 있습니다. B주(1주 10표)를 통해 의결권의 과반을 행사해, 이사 선임 같은 주주총회 안건을 사실상 정할 수 있습니다(사업보고서 위험 요인). 새로 생기는 C주에는 의결권이 없습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 메타 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘메타(META)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 메타 사업보고서(10-K)와 분기보고서, 2026년 3분기 실적발표문에서, 배당은 배당 공시에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 A주와 B주를 더한 값입니다. 주주환원율의 배당 총액은 현금흐름표의 배당·배당 상당액 지급액이라 직원 RSU에 준 배당 상당액이 들어 있습니다.
- 메타의 회계연도는 달력 연도와 같습니다. 이 글의 연도는 모두 회계연도입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.