아마존 기업분석 글입니다. 온라인 쇼핑과 클라우드 서비스 AWS를 운영하는 아마존닷컴(Amazon.com)을 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 아마존이 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.06 · 이 숫자의 근거: 아마존 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 아마존은 배당을 주지 않고 2023년부터 자사주를 사지 않아, 직원 주식보상으로 1년 사이 주식 수가 늘었습니다. 회수율이 0 이하라 정의서대로 회수 체력·10년 후 회수율·원금 회수 기간은 계산하지 않았습니다. 성장률은 최근 12개월 순이익의 4년 연평균(85.7%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(14.9%)입니다. 최근 12개월 순이익에는 주로 앤트로픽 지분에서 나온 투자 평가이익(세전 약 677억 달러)이 들어 있고, 4년 전 비교 시점(2022년 9월까지 12개월)은 순이익이 113억 달러로 작았던 때라 4년 연평균이 높게 나옵니다. 애널리스트 전망은 Yahoo의 다음 해 성장률(13.55%)을 그대로 썼는데, 같은 페이지의 예상 주당순이익(2026년 12.80달러 → 2027년 10.67달러)과는 맞지 않습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
아마존은 어떤 회사인가
온라인 쇼핑몰을 운영하면서, 기업과 정부에 컴퓨터 자원을 빌려주는 클라우드 서비스 AWS를 함께 하는 회사입니다. 2025 회계연도에 매출 7,169억 달러, 순이익 777억 달러를 냈습니다.
아마존 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 65%가 쇼핑에서 나옵니다. 아마존이 직접 파는 상품(온라인·오프라인 매장)과 다른 판매자에게서 받는 수수료·물류비를 더한 것입니다. 2025 회계연도 매출을 종류별로 나누면 이렇습니다.
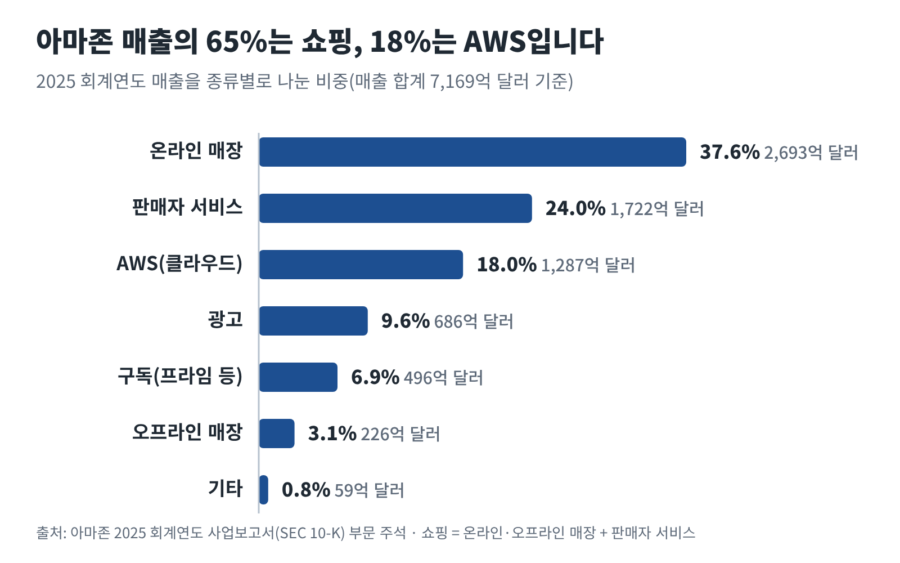
판매자 서비스는 다른 판매자가 아마존에서 물건을 팔 때 내는 판매 수수료와 아마존 창고·배송을 쓰는 비용입니다. 광고는 아마존 쇼핑 화면의 스폰서 광고와 디스플레이·동영상 광고이고, 구독은 프라임 회비와 동영상·음악·전자책 같은 디지털 구독입니다.
이익은 세 부문의 영업이익으로 공시합니다.
영업이익률 6.9%
영업이익률 2.9%
영업이익률 35.4%
쇼핑이 매출의 대부분을 내지만, 1달러를 팔아 남기는 영업이익은 북미 7센트, 해외 3센트입니다. AWS는 매출의 18%로 1달러에 35센트를 남겨, 회사 전체 영업이익의 57%를 냅니다. 매출은 쇼핑에서, 이익은 AWS에서 더 많이 나오는 구조입니다.
어디서 파나
매출의 68%는 미국에서 나옵니다. 아마존은 매출이 큰 나라를 따로 나눠 공시합니다.
이 숫자는 고객이 어디에 사는지가 아니라 어느 나라 매장(AWS는 어느 나라 법인)에서 팔았는지로 나눈 것입니다. 2024 회계연도와 비교하면 다섯 곳 모두 매출이 늘었고, 그 밖의 나라가 15%로 가장 많이 늘었습니다. 2025년에는 환율 변화가 매출을 44억 달러 늘렸습니다.
사업 방향: AI 인프라에 투자를 크게 늘리는 중
아마존은 사업보고서에서 ‘지구에서 가장 고객 중심적인 회사’가 되겠다는 목표와 네 가지 원칙(경쟁자보다 고객에 집중, 발명에 대한 열정, 운영의 탁월함, 장기적 사고)을 적고 있습니다.
지금 가장 큰 변화는 설비투자입니다. 회사는 2025 회계연도 사업보고서에서 AI와 머신러닝을 포함해 기술과 인프라에 쓰는 돈이 앞으로 늘어나고, 그 때문에 단기 잉여현금흐름이 줄어들 수 있다고 밝혔습니다.
AI 회사 앤트로픽과의 관계도 커졌습니다. 아마존은 2023년 3분기부터 2025년 4분기까지 앤트로픽 전환사채 80억 달러어치를 샀고, 2026년 2분기에 우선주 50억 달러어치를 더 샀습니다. 같은 분기에 AWS 클라우드 서비스 공급 계약을 늘리고, 공급 단계에 맞춰 최대 200억 달러까지 자금을 빌려줄 수 있는 약정도 맺었습니다(2026년 3분기 보고서).
| 항목 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 광고 매출 | 562 | 686 | +22% |
| AWS(클라우드) 매출 | 1,076 | 1,287 | +20% |
| 구독(프라임 등) 매출 | 444 | 496 | +12% |
| 판매자 서비스 매출 | 1,561 | 1,722 | +10% |
| 온라인 매장 매출 | 2,470 | 2,693 | +9% |
| 오프라인 매장 매출 | 212 | 226 | +6% |
| 북미 영업이익 | 250 | 296 | +19% |
| 해외 영업이익 | 38 | 48 | +25% |
| AWS 영업이익 | 398 | 456 | +14% |
전체 매출은 2021 회계연도 4,698억 달러에서 2025 회계연도 7,169억 달러로 늘었고, 설비투자는 611억 달러에서 1,318억 달러로 약 2.2배가 됐습니다. 2021·2022 회계연도에는 영업으로 번 현금보다 설비투자가 더 컸고, 2025 회계연도에는 번 현금의 94%를 설비투자에 썼습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 4,698 | 5,140 | 5,748 | 6,380 | 7,169 |
| 순이익 | 334 | −27 | 304 | 592 | 777 |
| 영업활동현금흐름 | 463 | 468 | 849 | 1,159 | 1,395 |
| 설비투자 | 611 | 636 | 527 | 830 | 1,318 |
| 번 현금 중 설비투자 비중 | 132% | 136% | 62% | 72% | 94% |
주주에게 돌려주는 방식
아마존은 배당을 주지 않습니다. SEC에 낸 재무제표에도 배당을 지급한 기록이 없습니다. 자사주는 2022년 3월 이사회가 최대 100억 달러어치 매입을 승인한 뒤 그해 60억 달러어치를 샀고, 2023년부터는 한 주도 사지 않아 2026년 9월 30일 기준 61억 달러의 한도가 남아 있습니다(2026년 3분기 보고서).
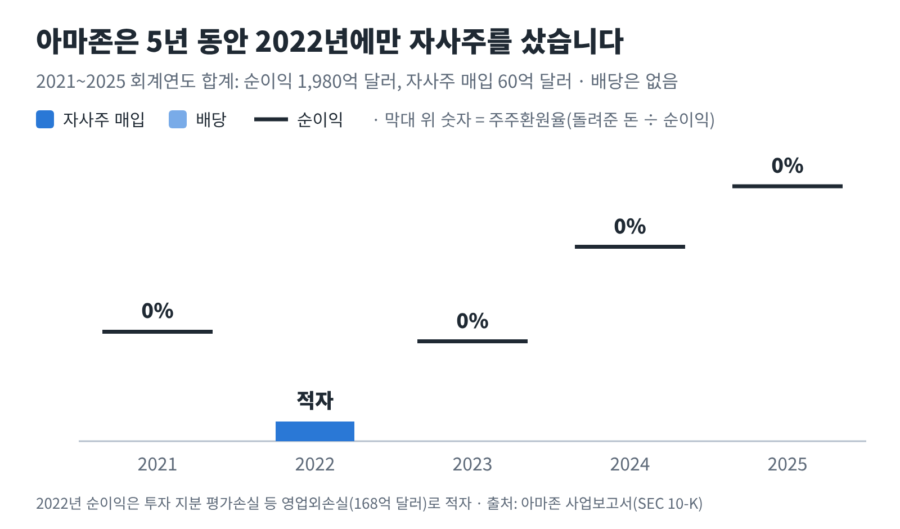
이번 아마존 기업분석 결과를 회수율로 요약하면, 아마존은 번 돈을 주주에게 돌려주기보다 물류망과 데이터센터에 다시 넣는 회사입니다. 직원 주식보상으로 주식 수가 해마다 조금씩 늘어, 자사주 매입을 다시 하지 않는 동안에는 회수율이 0을 밑돌게 됩니다.
숫자를 읽을 때 기억할 것
- 아마존은 아직 이자를 주지 않는 예금입니다. 배당이 없고 2023년부터 자사주를 사지 않아 회수율은 주식 수 변화만으로 정해집니다. 카드에 ‘산출 불가’가 붙어 있으면 ‘돌려주기보다 다시 투자하는 단계’로 읽어 주세요.
- 최근 순이익에 앤트로픽 투자 평가이익이 크게 들어 있습니다. 앤트로픽 우선주는 비상장 주식이라, 새 투자 유치처럼 가격이 드러나는 거래가 있을 때마다 그 가격으로 다시 평가해 이익을 순이익에 넣습니다. 최근 12개월 순이익 1,348억 달러에는 영업외수익 695억 달러가 들어 있고, 그 가운데 약 677억 달러(세전)가 주로 앤트로픽 지분에서 나온 평가이익입니다(2026년 3분기 보고서). 현금이 들어온 것이 아니어서, 순이익으로 계산하는 성장률(최근 4년 연평균)도 그만큼 높게 나옵니다.
- 잉여현금흐름이 마이너스입니다. 최근 12개월 영업활동현금흐름 1,683억 달러보다 설비투자 2,152억 달러가 커서, 잉여현금흐름(FCF)이 −469억 달러입니다. 회사가 발표하는 FCF는 설비를 팔거나 보조금으로 받은 돈(45억 달러)을 설비투자에서 덜어 내 −424억 달러입니다. FCF가 마이너스인 동안은 나중에 회수율이 플러스가 되더라도 카드의 회수 체력이 ‘산출 불가’로 나옵니다.
- 설비투자에 들어가지 않는 리스가 있습니다. 금융리스 원금 상환(최근 12개월 16.8억 달러)과 금융 의무 원금 상환(3.3억 달러)은 이 블로그의 계산 기준대로 설비투자에 넣지 않았습니다. 지금은 설비투자에 비해 작지만, 2021년에는 금융리스 원금 상환이 100억 달러를 넘었습니다.
- 4년 전 비교 시점의 이익이 작았습니다. 최근 4년 연평균 성장률의 출발점인 2022년 9월까지 12개월 순이익은 113억 달러로, 2021 회계연도(334억 달러)보다 크게 적었습니다. 출발점의 이익이 작고 끝점에 평가이익이 들어 있어, 4년 연평균은 영업이 커진 속도보다 높게 나옵니다.
- 애널리스트 전망이 같은 페이지의 표와 맞지 않습니다. Yahoo의 다음 해 성장률은 플러스인데, 같은 페이지의 예상 주당순이익은 2027년이 2026년보다 낮습니다. 2026년 예상에 앤트로픽 평가이익이 들어 있어서로 보입니다. 이 블로그는 기준대로 다음 해 성장률을 그대로 쓰고, 두 숫자는 카드 아래 근거 줄에 함께 적었습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 아마존 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘아마존(AMZN)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 아마존 사업보고서(10-K)와 분기보고서, 2026년 3분기 실적발표문에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 보통주 수입니다. 2022년 6월 액면분할(1주 → 20주) 전의 주식 수는 20을 곱해 비교했습니다.
- 설비투자는 현금흐름표의 설비 구입액(Purchases of property and equipment)입니다. 회사가 FCF를 계산할 때처럼 설비 매각·보조금 수입을 설비투자에서 덜어 내지는 않았습니다.
- 아마존의 회계연도는 달력 연도와 같습니다. 이 글의 연도는 모두 회계연도입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.