하우멧 기업분석 글입니다. 하우멧 에어로스페이스(Howmet Aerospace)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 하우멧이 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.10.30 · 이 숫자의 근거: 하우멧 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 성장률은 최근 12개월 순이익의 4년 연평균(47.4%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(19.6%)입니다. 4년 전 비교 시점(2022년 9월까지 12개월)은 코로나19로 줄었던 항공기 생산이 다시 늘기 시작하던 때라, 순이익(4.35억 달러)이 지금의 약 5분의 1이었습니다. 애널리스트 전망은 회사의 조정(특별 항목 제외) 주당순이익 기준입니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
하우멧 에어로스페이스는 어떤 회사인가
비행기 제트엔진 속에서 도는 터빈 날개, 기체와 날개를 잇는 항공기용 볼트·리벳, 티타늄으로 만든 기체 구조물, 대형 트럭용 알루미늄 휠을 만드는 회사입니다. 2025 회계연도에 매출 82.5억 달러, 순이익 15.1억 달러를 냈습니다.
하우멧 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 52%가 제트엔진·가스터빈 부품을 만드는 엔진 부품 부문에서 나옵니다. 2025 회계연도 매출을 보고 부문별로 나누면 이렇습니다.
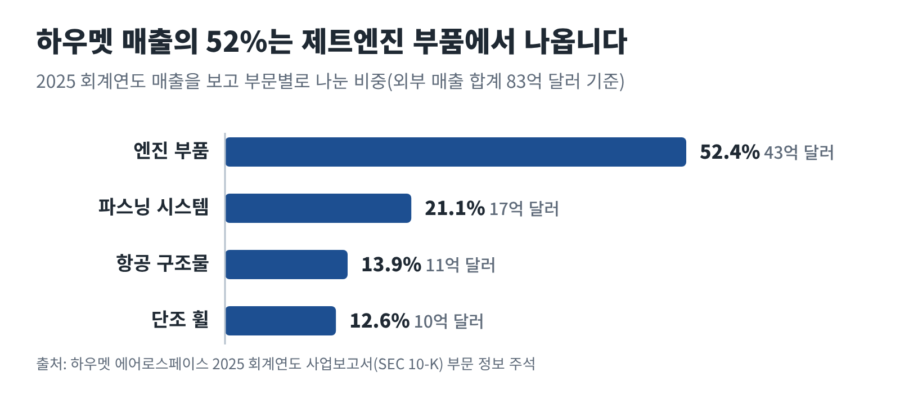
하우멧은 제품을 네 개 보고 부문으로 나눠 공시합니다. 엔진 부품(Engine Products)은 제트엔진과 발전용 가스터빈 속에서 도는 터빈 날개와 이음매 없는 링 같은 부품, 파스닝 시스템(Fastening Systems)은 항공기 앞부터 꼬리까지 쓰이는 볼트·리벳 같은 파스너와 체결 공구입니다. 항공 구조물(Engineered Structures)은 티타늄 잉곳부터 단조·가공까지 해서 기체·날개·엔진·착륙장치 부품을 만들고, 단조 휠(Forged Wheels)은 대형 트럭용 알루미늄 휠을 만듭니다.
어느 시장에 파는지로 나누면 상업용 항공과 방위 항공을 합쳐 70%입니다. 2023년과 비교하면 항공 비중은 커지고 트럭 비중은 작아졌습니다.
| 시장 | 2023 | 2025 |
|---|---|---|
| 상업용 항공 | 49 | 53 |
| 방위 항공 | 15 | 17 |
| 상용차(트럭) | 21 | 15 |
| 가스터빈(발전) | 10 | 11 |
| 기타 | 5 | 4 |
이익은 네 부문의 부문 조정 EBITDA(이자·세금·감가상각 전 이익에서 구조조정 같은 특별 항목을 뺀 값)로 공시합니다.
네 부문 EBITDA 합계의 57%
네 부문 EBITDA 합계의 21%
네 부문 EBITDA 합계의 10%
네 부문 EBITDA 합계의 12%
같은 1달러를 팔아도 엔진 부품 부문은 EBITDA로 33센트를, 항공 구조물 부문은 21센트를 남깁니다. 부문에 넣지 않는 본사 비용과 구조조정 비용, 감가상각, 이자, 세금을 모두 빼면 2025 회계연도 순이익은 매출의 18.3%였습니다.
어디서 파나
매출의 53%는 미국으로 팔려 나갑니다. 하우멧은 사업보고서에서 매출을 판매 목적지 나라별로 공시합니다.
2024 회계연도와 비교하면 미국 매출이 17.9% 늘어 미국 밖(4.3%)보다 훨씬 빠르게 늘었습니다. 미국 밖에서는 프랑스·일본·독일·영국 순으로 많이 팔았습니다.
사업 방향: 엔진 부품을 늘리고 파스너를 사들이며 키운다
하우멧은 사업보고서에서 2025년 매출이 상업용 항공·방위 항공·가스터빈 시장의 성장, 그중에서도 엔진 교체 부품(스페어) 수요와 가격 인상 덕분에 늘었고, 트럭 시장의 물량은 줄었다고 설명합니다. 앞으로도 항공과 가스터빈 시장의 성장에 맞춰 생산 능력을 늘리는 투자를 이어 가, 설비투자가 높은 수준으로 유지될 것이라고 적었습니다.
2026년에는 인수로 파스너 사업을 키웠습니다. 2026년 4월 스탠리블랙앤데커로부터 항공기 파스너 회사 CAM(Consolidated Aerospace Manufacturing)을 약 18억 달러에 현금으로 샀고, 2월에는 작은 제조사 브루너(Brunner)를 인수했습니다. 두 회사는 모두 파스닝 시스템 부문에 들어갔습니다. 반대로 3월에는 미국 조지아주 사바나의 디스크 단조 공장을 팔았습니다.
숫자로 보면 2025 회계연도에는 엔진 부품 매출이 +16%로 가장 빠르게 늘었고, 트럭용 단조 휠만 매출이 줄었습니다.
| 부문 | 2024 매출 | 2025 매출 | 매출 변화 | EBITDA 변화 |
|---|---|---|---|---|
| 엔진 부품 | 37.4 | 43.2 | +16% | +25% |
| 파스닝 시스템 | 15.8 | 17.4 | +11% | +31% |
| 항공 구조물 | 10.7 | 11.5 | +8% | +46% |
| 단조 휠 | 10.5 | 10.4 | −1% | +3% |
전체 매출은 2021 회계연도 49.7억 달러에서 2025 회계연도 82.5억 달러로, 순이익은 2.6억 달러에서 15.1억 달러로 늘었습니다. 설비투자도 2.0억 달러에서 4.5억 달러로 늘었지만, 영업으로 번 현금이 더 빨리 늘어 그 비중은 오히려 낮아졌습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 49.7 | 56.6 | 66.4 | 74.3 | 82.5 |
| 순이익 | 2.6 | 4.7 | 7.7 | 11.6 | 15.1 |
| 영업활동현금흐름 | 4.5 | 7.3 | 9.0 | 13.0 | 18.8 |
| 설비투자 | 2.0 | 1.9 | 2.2 | 3.2 | 4.5 |
| 번 현금 중 설비투자 비중 | 44% | 26% | 24% | 25% | 24% |
주주에게 돌려주는 방식
하우멧은 배당과 자사주 매입을 함께 하지만, 돌려주는 돈의 대부분은 자사주 매입입니다. 배당은 2025년에 주당 0.44달러를 줬고, 2026년 7월 분기 배당을 0.12달러에서 0.14달러로 17% 올렸습니다.
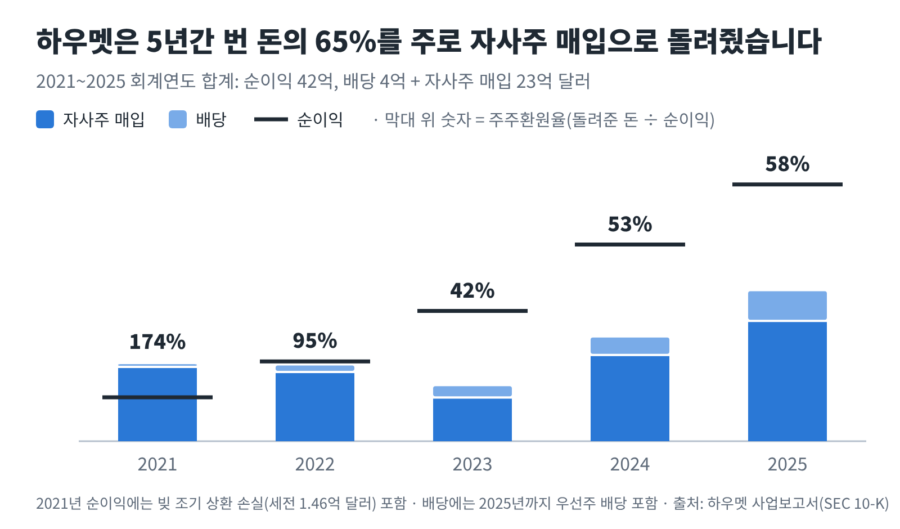
2021년에는 순이익이 빚 조기 상환 손실로 작아 번 돈보다 많이 돌려줬고, 2022년에도 번 돈과 비슷하게 돌려줬습니다. 2023년부터는 순이익이 빠르게 늘면서 돌려주는 비율이 절반 안팎으로 내려왔습니다. 금액으로는 배당이 1,900만 달러에서 1억 8,100만 달러로, 자사주 매입이 4억 3,000만 달러에서 7억 달러로 늘었습니다.
이번 하우멧 기업분석 결과를 회수율로 요약하면, 하우멧은 최근 번 돈의 절반 안팎을 주로 자사주 매입으로 돌려주고, 배당은 작지만 해마다 늘려 온 회사입니다. 돌려주는 비율이 오르기보다 이익이 커지면서 돌려주는 금액이 늘어 왔습니다.
숫자를 읽을 때 기억할 것
- 최근 4년 성장률의 출발점이 낮습니다. 성장률을 재는 4년 전 시점은 코로나19로 줄었던 항공기 생산이 다시 늘기 시작하던 때입니다. 매출은 2021년(49.7억 달러)이 최근 5년 중 가장 적었고, 그해 순이익에는 빚 조기 상환 손실도 들어 있었습니다. 카드에 주의 문구가 붙어 있으면, 그 속도가 10년 이어진다고 본 숫자라는 뜻입니다.
- 배당을 올린 지 1년이 지나지 않았습니다. 카드의 배당은 최근 12개월 동안 실제로 지급된 돈이라, 2026년 7월에 올린 배당(0.14달러)은 한 번만 들어가 있습니다. 배당을 올린 지 1년이 지나기 전까지는 지금의 배당 속도보다 조금 낮게 나옵니다.
- CAM 인수 대금은 설비투자가 아닙니다. 2026년 9개월 동안 CAM과 브루너를 사는 데 약 19.3억 달러를 썼습니다. 카드의 잉여현금흐름은 영업활동현금흐름에서 설비투자만 빼므로, 인수에 쓴 이 돈은 빼지 않았습니다. CAM의 이익과 현금흐름은 2026년 4월부터 들어오기 시작해, 최근 12개월 숫자에는 일부만 들어 있습니다.
- 최근 순이익에 특별 항목이 조금 섞여 있습니다. 2025년 4분기에는 구조조정 비용 등으로 순이익이 세후 5,400만 달러 줄었고, 2026년에는 사바나 공장 매각 이익 등으로 9개월 동안 세후 6,900만 달러 늘었습니다. 둘을 합치면 최근 12개월 순이익에 미치는 영향은 크지 않습니다. 애널리스트 전망은 이런 특별 항목을 뺀 회사의 조정 주당순이익 기준입니다.
- 자사주 매입은 주가에 따라 효과가 다릅니다. 2026년 9개월의 평균 매입가(251달러)는 2025년 같은 기간(150달러)보다 크게 높았습니다. 같은 돈으로 줄일 수 있는 주식 수가 적어지므로, 매입 금액이 늘어도 카드의 자사주 몫은 그만큼 커지지 않을 수 있습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 하우멧 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘하우멧에어로스페이스(HWM)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 하우멧 사업보고서(10-K)와 분기보고서, 2026년 3분기 실적발표문, CAM 인수 완료 공시에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 보통주 수입니다.
- 순이익은 손익계산서의 회사 전체 순이익을 썼습니다. 2025년까지는 우선주 배당(해마다 약 200만 달러)을 빼기 전 값이고, 주주환원율의 배당 총액도 우선주 배당이 들어 있는 현금흐름표 금액입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.