버크셔해서웨이 기업분석 글입니다. 1965년부터 워런 버핏이 이끌어 온 버크셔해서웨이(Berkshire Hathaway)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 버크셔해서웨이가 무엇으로 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.11 · 이 숫자의 근거: 버크셔해서웨이 2026년 3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 주식 수는 A주 1주를 B주 1,500주로 바꿔 더한 B주 기준이고, 주가는 B주(BRK.B) 종가입니다. 보험이 중심인 회사지만 매출의 72%가 철도·전력·제조·유통에서 나와, 회수 체력은 은행·보험사처럼 순이익이 아니라 일반 기업처럼 잉여현금흐름(FCF)으로 계산했습니다. 성장률은 4년 전 비교 시점(2022년 9월까지 12개월)의 순이익이 주식 평가손실로 적자(−13억 달러)여서 최근 4년 연평균을 계산하지 않고, 애널리스트의 다음 해 전망(−2.92%)을 순이익 기준으로 바꾼 값(−4.4%)만 썼습니다. 이 전망은 투자 손익을 뺀 이익 기준이고, 다음 해 전망을 낸 애널리스트는 3명입니다. 최근 12개월 순이익에는 세후 투자 이익 343억 달러가 들어 있습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
버크셔해서웨이는 어떤 회사인가
보험회사를 중심에 두고 철도·전력·제조·유통 회사를 통째로 사들여 거느리는 지주회사입니다. 2025 회계연도에 매출 3,714억 달러, 순이익 670억 달러를 냈습니다.
버크셔해서웨이 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 72%가 보험 밖 사업에서 나옵니다. 2025 회계연도 매출을 사업별로 나누면 이렇습니다.
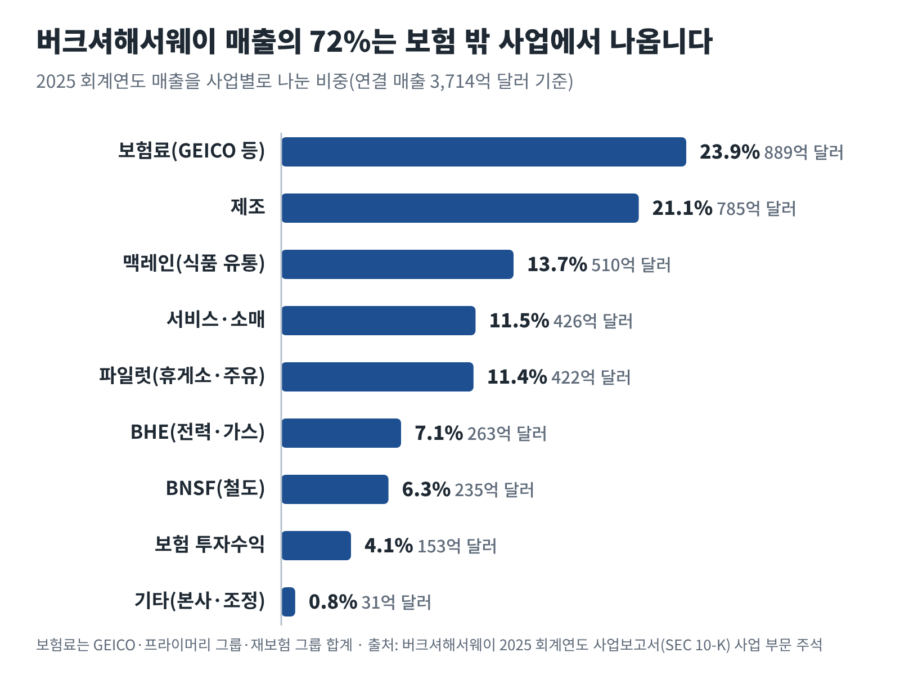
보험료는 자동차보험 GEICO, 기업 손해보험을 맡는 프라이머리 그룹, 다른 보험사의 위험을 넘겨받는 재보험 그룹이 받은 보험료입니다. 보험 투자수익은 그 보험료를 보험금으로 내주기 전까지 굴려 얻는 이자와 배당입니다. 제조에는 항공기 부품·화학·건축자재·조립식 주택·소비재 회사가, 서비스·소매에는 전용기 공유·자동차 판매·가구점 같은 회사가 들어 있습니다.
보험이 중심에 있는 이유는 ‘플로트(float)’입니다. 보험사는 보험료를 먼저 받고 보험금은 나중에 내주므로, 그 사이 맡아 두는 돈을 굴릴 수 있습니다. 버크셔해서웨이의 플로트는 2025년 말 약 1,760억 달러였습니다.
이익은 사업별 세후 이익으로 공시합니다.
다섯 사업 이익 합계의 17%
다섯 사업 이익 합계의 29%
다섯 사업 이익 합계의 13%
다섯 사업 이익 합계의 9%
다섯 사업 이익 합계의 32%
1달러를 팔아 남기는 세후 이익은 철도가 약 23센트로 가장 많고, 제조·서비스·유통은 약 6센트입니다. 전력·가스(BHE)는 세전이익(23억 달러)보다 세후 이익이 더 큰데, 풍력 발전에 붙는 세액공제 때문입니다. 이 다섯 사업과 따로 주식 투자 손익이 순이익에 들어가는데, 2025년에는 세후 투자 이익이 307억 달러, 크래프트하인즈·옥시덴탈 지분의 가치를 낮춘 손상차손이 −83억 달러였습니다.
주식 투자는 2025년 말 공정가치 2,978억 달러였고, 상위 다섯 곳(아메리칸 익스프레스·애플·뱅크오브아메리카·코카콜라·셰브론)이 65%를 차지했습니다.
어디서 파나
매출의 대부분이 미국에서 나옵니다. 버크셔해서웨이는 나라별 매출 전체는 공시하지 않고, 보험료만 지역별로 나눠 공시합니다.
보험 밖 사업은 미국 비중이 더 높습니다. 판매·서비스·리스 매출 2,096억 달러의 87%, 철도·전력·에너지 매출 497억 달러의 96%가 미국에서 나왔고, 공장·철도·발전소 같은 설비의 91%가 미국에 있습니다. 미국 밖 매출은 주로 유럽·아시아태평양·캐나다에서 나옵니다.
사업 방향: 회사를 통째로 사고, 쓸 곳이 없으면 국채로 기다린다
버크셔해서웨이가 사업보고서에서 밝히는 운영 방식은 단순합니다. 자회사 경영은 각 회사에 맡기고(본사에 모아 둔 기능이 거의 없습니다), 자회사가 번 돈을 어디에 쓸지는 CEO가 정합니다. 쓸 곳은 회사를 통째로 사는 것, 상장 회사 주식을 사는 것, 자사주를 사는 것이고, 마땅한 곳이 없으면 미국 단기 국채로 쥐고 기다립니다.
그렇게 쌓인 현금과 미국 단기 국채는 2024년 말 3,342억 달러에서 2025년 말 3,733억 달러로 늘었습니다. 2026년에는 큰 인수가 이어졌습니다. 1월에 옥시덴탈의 화학 사업 옥시켐을 약 94억 달러에, 7월에 미국 주택 건설사 테일러 모리슨을 약 68억 달러에 사들였습니다(2026년 3분기 보고서). 두 회사는 다음 사업보고서부터 매출 구성에 들어갑니다.
| 항목 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 보험 인수 | 90 | 73 | −20% |
| 보험 투자수익 | 137 | 125 | −8% |
| BNSF(철도) | 50 | 55 | +9% |
| BHE(전력·가스) | 37 | 40 | +7% |
| 제조·서비스·유통 | 131 | 136 | +4% |
| 기타(본사 등) | 29 | 16 | −45% |
| 투자 손익(손상차손 포함) | 416 | 225 | −46% |
| 순이익 | 890 | 670 | −25% |
2025년에는 철도·전력과 제조·서비스·유통의 이익이 늘고, 보험 인수와 보험 투자수익의 이익이 줄었습니다. 보험 인수 이익은 그해 큰 재해가 있었는지에 따라, 보험 투자수익은 단기 국채 금리에 따라 해마다 크게 오르내립니다.
5년으로 보면 매출은 2021년 2,762억 달러에서 2025년 3,714억 달러로 늘었는데, 2022년 10월 보험사 앨러게니 인수와 2023년 파일럿 경영권 인수가 큰 몫입니다. 투자 손익을 뺀 이익은 276억 달러에서 445억 달러로 늘었고, 설비투자는 대부분 철도와 전력에 들어갑니다(2025년 설비투자의 69%).
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 2,762 | 3,020 | 3,645 | 3,714 | 3,714 |
| 순이익 | 899 | −228 | 962 | 890 | 670 |
| 그중 투자 손익(세후) | 623 | −536 | 589 | 416 | 225 |
| 투자 손익을 뺀 이익 | 276 | 309 | 374 | 474 | 445 |
| 영업활동현금흐름 | 394 | 374 | 492 | 306 | 460 |
| 설비투자 | 133 | 155 | 194 | 190 | 209 |
주주에게 돌려주는 방식
버크셔해서웨이는 1967년 이후 현금 배당을 주지 않았습니다(2025 회계연도 사업보고서). 번 돈은 회사가 다시 투자하고, 주주에게는 자사주 매입으로만 돌려줍니다. 자사주는 CEO가 이사회 의장과 상의해 주가가 ‘보수적으로 계산한 내재가치’보다 낮다고 볼 때만 사고, 사들인 뒤에도 현금과 미국 단기 국채가 300억 달러 아래로 내려가지 않게 합니다. 정해 둔 매입 한도나 기한은 없습니다.
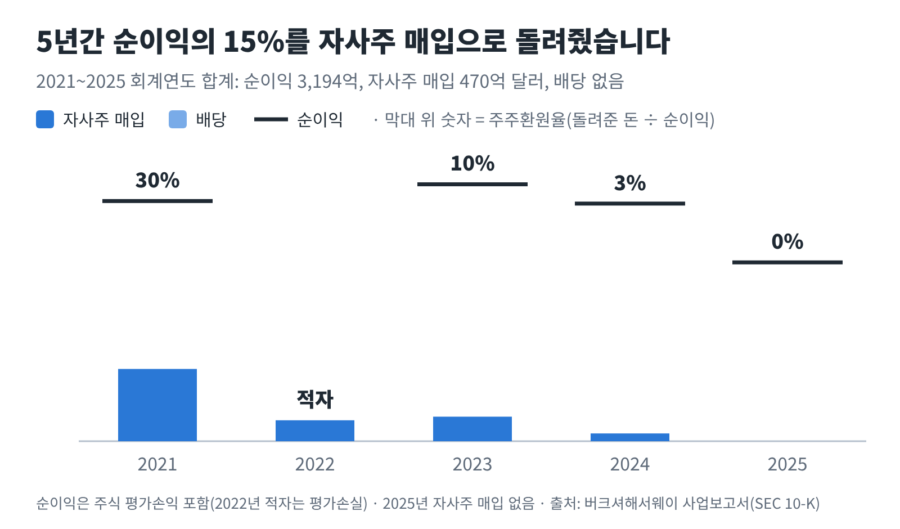
그래서 매입액은 해마다 크게 달랐습니다. 2021년 271억 달러를 산 뒤 줄여 나가 2024년에는 29억 달러였고, 2025년에는 한 주도 사지 않았습니다. 2026년에는 1~9월에 138억 달러어치를 다시 샀습니다(2026년 3분기 보고서).
이번 버크셔해서웨이 기업분석 결과를 회수율로 요약하면, 버크셔해서웨이는 번 돈의 대부분을 회사 안에 남겨 다시 투자하고, 주가가 싸다고 볼 때만 자사주를 사서 돌려주는 회사입니다. 그래서 회수율은 주가와 매입 판단에 따라 해마다 크게 달라집니다.
숫자를 읽을 때 기억할 것
- 순이익에 주식 평가손익이 크게 섞여 있습니다. 가진 주식의 값이 오르내리면 팔지 않아도 그 차이가 순이익에 들어갑니다. 최근 12개월 순이익 771억 달러에는 세후 투자 이익 343억 달러가 들어 있고, 옥시덴탈 지분 손상차손(−45억 달러)도 있습니다. 회사도 사업보고서에서 투자 손익을 다른 이익과 나눠 보여 주며, 순이익으로 계산하는 성장률과 주주환원율은 그만큼 주식 시장을 따라 흔들립니다.
- 성장률은 애널리스트 전망 하나로만 만들었습니다. 4년 전 비교 시점의 최근 12개월 순이익이 2022년 주가 하락에 따른 평가손실로 적자(−13억 달러)여서, 정의서대로 최근 4년 연평균은 계산하지 않았습니다. 남은 애널리스트 전망은 투자 손익을 뺀 이익 기준이고 다음 해 전망을 낸 애널리스트가 3명뿐입니다. 카드에 ‘회수 못 함’이 붙어 있으면 이 전망 하나의 감소 속도가 계속 이어진다고 본 숫자로 읽어 주세요.
- 자사주 매입은 주가에 따라 멈춥니다. 매입 기준이 주가와 내재가치의 비교라, 주가가 오르면 매입을 멈출 수 있습니다. 카드의 자사주 몫은 지난 1년 동안 실제로 줄어든 주식 수라, 2025년처럼 매입이 없는 해에는 회수율이 0이 됩니다.
- 회수 체력은 잉여현금흐름으로 계산했습니다. 보험이 중심인 회사지만 매출의 72%가 보험 밖 사업에서 나와, 은행·보험사처럼 순이익이 아니라 일반 기업처럼 잉여현금흐름(FCF)을 썼습니다. 최근 12개월 FCF는 228억 달러입니다. 평가이익이 든 순이익으로 계산하면 회수 체력이 훨씬 크게 나오고, 영업활동현금흐름에는 보험료를 받고 보험금을 내주는 흐름도 들어 있습니다.
- 큰 인수는 설비투자에 넣지 않았습니다. 최근 12개월 동안 회사를 사는 데 164억 달러(옥시켐 약 94억, 테일러 모리슨 약 68억 달러 포함)를 썼습니다. 이 블로그의 계산 기준대로 설비투자에 넣지 않았고, 넣으면 FCF는 64억 달러로 줄어듭니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 버크셔해서웨이 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘버크셔해서웨이(BRK.B)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 버크셔해서웨이 사업보고서(10-K)와 2026년 3분기 보고서(10-Q)에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 A주와 B주를 B주로 환산해 더한 수(A주 1주 = B주 1,500주)이고, 주가는 B주(BRK.B) 종가입니다. A주로 계산해도 회수율은 같습니다.
- 순이익은 버크셔해서웨이 주주에게 돌아가는 순이익(자회사 지분 가운데 다른 주주 몫을 뺀 값)입니다. 사업별 이익은 사업보고서의 세후 이익이고, ‘투자 손익을 뺀 이익’은 순이익에서 세후 투자 손익과 손상차손을 뺀 값입니다.
- 버크셔해서웨이의 회계연도는 달력 연도와 같습니다. 이 글의 연도는 모두 회계연도입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.