어플라이드머티리얼즈 기업분석 글입니다. 어플라이드머티리얼즈(Applied Materials)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 이 회사가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.12 · 이 숫자의 근거: 어플라이드머티리얼즈 2026 회계연도 4분기 실적발표문(8-K)·3분기 보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 사업보고서(10-K)가 나오기 전이라 현금흐름·순이익은 11월 12일 실적발표문으로, 주식 수는 3분기 보고서 표지(2026년 7월 26일)와 1년 전 같은 표지로 계산했습니다. 4분기의 자사주 매입(20억 달러)은 사업보고서 표지가 나오면 주식 수에 반영됩니다. 성장률은 최근 12개월 순이익의 4년 연평균(11.5%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(27.7%)입니다. 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준이고, 기준대로 ‘Next Year'(2028 회계연도) 값을 썼습니다(바로 앞 2027 회계연도 전망은 46.4%). 최근 12개월 순이익에는 미국 상무부 수출통제 합의금(2억 5,300만 달러)과 전략 투자 지분의 평가이익(세전 2억 9,600만 달러)이 함께 들어 있습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
어플라이드머티리얼즈는 어떤 회사인가
반도체 공장에서 웨이퍼 위에 칩을 만들 때 쓰는 장비를 설계하고 만들어 팔며, 이미 판 장비의 부품과 유지보수 서비스를 파는 회사입니다. 사업보고서에서는 반도체 장비 업계의 가장 폭넓은 제품군을 갖췄다고 소개합니다. 2026 회계연도에 매출 344억 달러, 순이익 101억 달러를 냈습니다.
어플라이드머티리얼즈 기업분석 핵심: 무엇을 팔아 돈을 버나
매출의 약 76%가 새 장비를 파는 반도체 시스템 부문에서, 20%가 부품과 서비스를 파는 어플라이드 글로벌 서비스(AGS) 부문에서 나오고, 나머지 4%는 디스플레이 장비 등 기타 사업입니다. 2026 회계연도 매출을 보고 부문별로 나누면 이렇습니다.
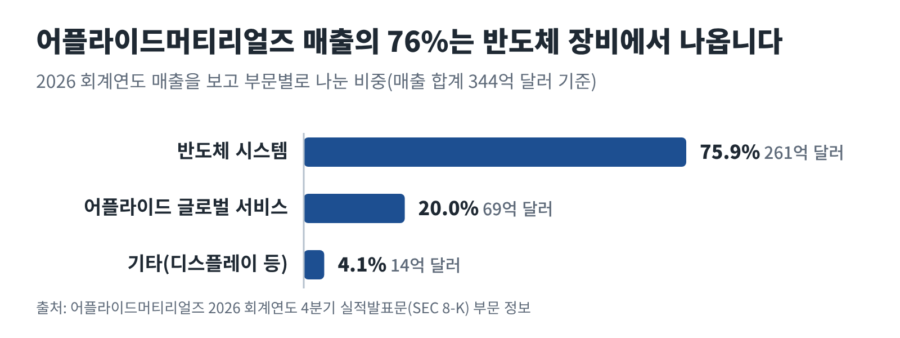
반도체 시스템 부문은 칩 회사가 공장을 새로 짓거나 더 미세한 공정으로 바꿀 때 사는 장비를 팝니다. 그래서 이 부문 매출은 고객의 설비투자 계획에 따라 크게 움직입니다. 2026 회계연도 이 부문 매출의 63%가 파운드리·로직(시스템 반도체), 30%가 D램, 7%가 낸드 플래시 고객에게서 나왔습니다. 1년 전에는 각각 68%, 26%, 6%였습니다.
AGS 부문은 이미 고객 공장에 깔린 많은 장비를 돌보는 사업입니다. 교체 부품과 유지보수 서비스, 공장 자동화 소프트웨어를 팔고, 그중 일부는 기간을 정해 계약하는 구독형 서비스입니다. 기타에는 텔레비전·스마트폰 화면 같은 디스플레이 패널을 만드는 장비 사업이 들어 있습니다.
매출총이익률 54.9% · 두 부문 영업이익 합계의 82%
매출총이익률 35.0% · 두 부문 영업이익 합계의 18%
같은 1달러를 팔아도 장비는 영업이익으로 35센트, 서비스는 30센트를 남깁니다. 2026 회계연도부터 회사는 본사 지원 비용을 부문에 모두 나눠 싣고 있어, 두 부문 영업이익에 기타 사업의 영업손실(2.3억 달러)을 더하면 회사 전체 영업이익 111억 달러가 됩니다. 반도체 시스템 부문 영업이익에는 미국 상무부 수출통제 합의금(2억 5,300만 달러)이 비용으로 들어 있습니다.
어디서 파나
매출의 88%가 미국 밖에서 나옵니다. 칩 공장이 몰려 있는 아시아 비중이 커서, 중국·대만·한국 세 곳이 매출의 71%를 차지합니다.
중국 매출 비중은 2025 회계연도 30%에서 2026 회계연도 27%로 낮아졌지만 여전히 가장 큰 시장입니다. 미국 정부는 몇 년째 중국 고객에게 파는 반도체 장비와 서비스에 수출 규제를 더해 왔고, 회사는 이 규제가 일부 제품과 서비스를 팔 수 있는 범위를 좁혔다고 사업보고서에 적고 있습니다. 2026년 2월에는 중국 고객에게 보낸 물량과 관련한 미국 상무부 산업안보국(BIS)의 조사를 2억 5,300만 달러를 내고 합의로 마무리했습니다.
고객은 몇 곳에 몰려 있습니다. 2025 회계연도에는 두 고객이 매출의 약 19%와 15%를 차지했습니다(2024 회계연도 12%·11%, 2023 회계연도 19%·15%). 사업보고서는 고객 이름을 밝히지 않습니다.
2025 회계연도와 비교하면 미국 매출이 40%, 대만이 29%, 한국이 13%, 중국이 9% 늘었습니다.
사업 방향: 칩 기술이 바뀌는 시점을 노리는 장비와 서비스
어플라이드머티리얼즈는 사업보고서에서 세 가지를 전략의 중심으로 꼽습니다. 칩 만드는 기술이 크게 바뀌는 시점에 고객의 문제를 푸는 제품을 내놓는 것, 서비스 사업을 키우는 것, 반도체 안에서 팔 수 있는 시장을 넓히는 것입니다. 이를 위해 수요가 커지기 전에 먼저 연구개발에 큰돈을 쓰고, 고객이 공정을 고르는 초기 단계부터 함께 개발합니다.
2026 회계연도에는 실리콘밸리에 칩 회사·장비 협력사·대학 연구진이 한 건물에서 공정과 장비를 함께 개발하는 연구 시설인 EPIC 센터를 열었고, 발표된 협력사는 인텔과 키옥시아를 포함해 15곳입니다. 연구개발비는 2022 회계연도 28억 달러에서 2026 회계연도 42억 달러로 늘었습니다. 칩을 쌓아 잇는 첨단 패키징 장비 회사인 네덜란드의 Besi에는 2025년 4월 처음 투자했고, 2026년 10월에는 지분을 약 20%까지 늘리는 계약을 맺었습니다.
| 부문 | 2025 매출 | 2026 매출 | 매출 변화 | 영업이익 변화 |
|---|---|---|---|---|
| 반도체 시스템 | 214 | 261 | +22% | +34% |
| 어플라이드 글로벌 서비스(AGS) | 57 | 69 | +20% | +32% |
| 기타(디스플레이 등) | 12 | 14 | +18% | 손실 1.7억 → 2.3억 |
전체 매출은 2022 회계연도 258억 달러에서 2026 회계연도 344억 달러로 커졌습니다. 영업으로 번 현금 가운데 설비투자에 쓴 돈의 비중은 2022 회계연도 15%에서 2026 회계연도 30%로 높아졌습니다. 2025 회계연도 사업보고서는 설비투자를 주로 부동산·시설 개선, 시연·시험 장비, 생산·네트워크 장비에 썼다고 설명합니다.
| 항목 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| 매출 | 258 | 265 | 272 | 284 | 344 |
| 영업이익 | 78 | 77 | 79 | 83 | 111 |
| 순이익 | 65 | 69 | 72 | 70 | 101 |
| 연구개발비 | 28 | 31 | 32 | 36 | 42 |
| 영업활동현금흐름 | 54 | 87 | 87 | 80 | 89 |
| 설비투자 | 8 | 11 | 12 | 23 | 27 |
| 번 현금 중 설비투자 비중 | 14.6% | 12.7% | 13.7% | 28.4% | 30.1% |
2026 회계연도 말 현금과 투자자산은 141억 달러(현금 72억 달러 포함), 빚은 65억 달러였습니다.
주주에게 돌려주는 방식
어플라이드머티리얼즈는 분기마다 배당을 주고, 이사회가 승인한 한도 안에서 자사주를 삽니다. 2026년 3월에는 분기 배당을 주당 0.46달러에서 0.53달러로 15% 올렸고, 회사는 이것이 9년 연속 배당 인상이라고 밝혔습니다.
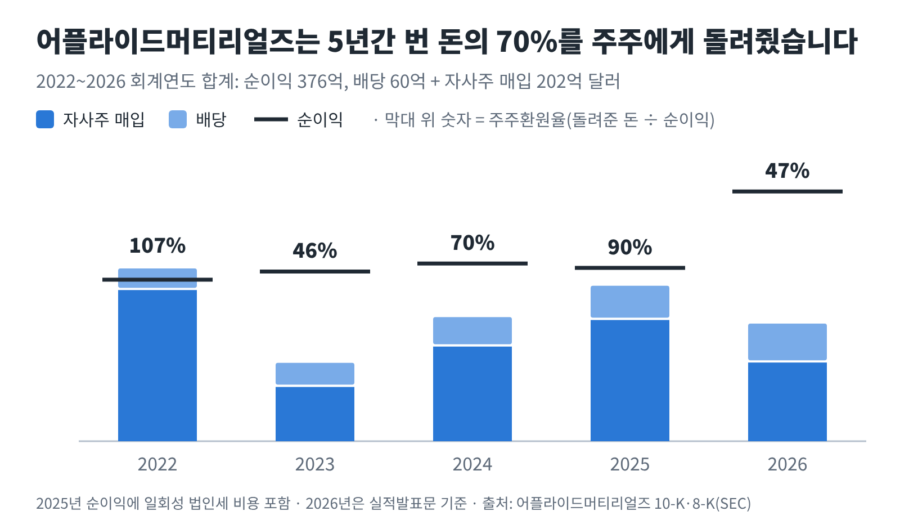
5년 동안 배당 총액은 해마다 늘었고, 크게 오르내린 것은 자사주 매입입니다. 2022 회계연도에는 자사주를 61억 달러어치 사서 순이익보다 많이 돌려줬고, 2023 회계연도에는 22억 달러로 줄였습니다. 2025 회계연도는 일회성 법인세 비용으로 순이익이 낮아져 돌려준 비율이 높게 보입니다.
이번 어플라이드머티리얼즈 기업분석 결과를 회수율로 요약하면, 어플라이드머티리얼즈는 배당을 해마다 올리면서 자사주 매입으로 주식 수를 꾸준히 줄여 온 회사입니다. 카드에서 회수율이 정기예금보다 낮게 나오면, 돌려주는 돈에 비해 지금 주가가 높다는 뜻입니다.
숫자를 읽을 때 기억할 것
- 장비 매출은 업황에 따라 크게 오르내립니다. 반도체 시스템 매출은 칩 회사들의 설비투자에 달려 있습니다. 사업보고서도 칩과 전자기기의 수요·공급, 경제·정치 상황, 공정 기술의 변화 시점에 따라 장비와 서비스 수요가 달라진다고 적고 있습니다. 최근의 빠른 이익 증가가 앞으로도 같은 속도로 이어진다는 뜻은 아닙니다.
- 배당을 올린 지 1년이 지나지 않았습니다. 2026년 3월 분기 배당을 0.53달러로 올려 6월 지급분부터 오른 배당이 나갔습니다. 최근 12개월 배당에는 오르기 전 배당이 함께 들어 있어, 1년이 지나기 전까지는 회수율의 배당 몫이 지금의 배당 속도보다 낮게 나옵니다.
- 순이익에 일회성 항목이 섞여 있습니다. 2026 회계연도 순이익에는 미국 상무부 수출통제 합의금 2억 5,300만 달러가 비용으로, 전략 투자 지분의 평가이익 세전 2억 9,600만 달러가 이익으로 들어 있습니다. 이 평가손익은 투자한 회사의 주가에 따라 분기마다 크게 바뀌어, 4분기에만 세전 6억 5,300만 달러의 평가손실이 났습니다. 2025 회계연도에는 일회성 법인세 비용(이연법인세 재측정 6억 5,900만 달러, 최저한세 공제 평가충당금 4억 300만 달러)으로 순이익이 낮아졌습니다.
- 애널리스트 전망은 회사의 조정 주당순이익 기준입니다. 어플라이드머티리얼즈는 인수 관련 상각, 합의금, 구조조정 비용, 전략 투자 손익, 일부 법인세 항목 등을 뺀 비GAAP 주당순이익을 따로 발표하고, 애널리스트 전망도 이 기준입니다. 2026 회계연도 주당순이익은 회계 기준 12.62달러, 조정 기준 12.89달러였습니다.
- 중국 매출은 수출 규제에 따라 달라질 수 있습니다. 중국은 매출의 27%를 차지하는 가장 큰 시장이고, 미국의 수출 규제가 바뀔 때마다 팔 수 있는 제품과 고객이 달라질 수 있습니다. 2026년 2월 상무부와의 합의에는 회사가 수출 통제 준수를 내부 감사하는 의무와 함께, 효력을 미뤄 둔 수출 거부 명령이 들어 있습니다. 감사 의무를 제때 마치면 3년 뒤 이 명령은 없어집니다.
- 매출이 몇몇 고객에 몰려 있습니다. 2025 회계연도에는 두 고객이 매출의 약 34%를 차지했습니다. 큰 고객이 설비투자를 줄이거나 미루면 매출이 크게 움직일 수 있습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 어플라이드머티리얼즈 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘어플라이드머티리얼즈(AMAT)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 4분기 실적발표문(8-K), 어플라이드머티리얼즈 사업보고서(10-K)와 분기보고서에서, 배당은 회사의 배당 보도자료에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 본문의 2026 회계연도 숫자는 2026년 11월 12일 4분기 실적발표문 기준입니다. 2026 회계연도 사업보고서(10-K)가 나오면 숫자를 대조하고, 실적발표문에 없는 큰 고객 비중을 새 숫자로 바꿉니다.
- 부문 숫자는 2026 회계연도에 바뀐 구분으로 회사가 다시 계산한 값이라, 2025 회계연도 사업보고서의 부문 숫자와 다릅니다.
- 유통주식수는 분기보고서 표지의 보통주 수입니다. 자사주 매입액은 매입 프로그램으로 산 금액만 넣었고, 직원 주식보상 세금을 대신 내며 뗀 주식은 넣지 않았습니다.
- 어플라이드머티리얼즈의 회계연도는 10월 마지막 일요일에 끝납니다. 이 글의 연도는 모두 회계연도입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.