마스터카드 기업분석 글입니다. 마스터카드(Mastercard)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 이 회사가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.12 · 이 숫자의 근거: 마스터카드 2026년 3분기 보고서(10-Q)·사업보고서(10-K) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 주식 수는 의결권이 있는 A주와 의결권이 없는 B주를 더한 값입니다(분기보고서 표지, 2026년 10월 26일과 1년 전 2025년 10월 27일). 설비투자에는 유형자산 구입과 함께 현금흐름표에 따로 적힌 개발 소프트웨어 자본화 금액을 넣었습니다. 성장률은 최근 12개월 순이익의 4년 연평균(14.7%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(12.0%)입니다. 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준입니다. 최근 12개월 순이익에는 소송 충당금(3억 3,000만 달러), 2026년 구조조정 비용(2억 200만 달러), 지분 투자 평가손실(1억 7,700만 달러)이 세전 금액으로 비용에 들어 있습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
마스터카드는 어떤 회사인가
카드로 결제할 때 그 결제가 오가는 길, 곧 결제 네트워크를 운영하고, 그 길을 쓰는 은행과 회사들에게 수수료를 받는 회사입니다. 사업보고서에서는 스스로를 결제 산업의 기술 회사라고 소개합니다. 2025 회계연도에 순매출 328억 달러, 순이익 150억 달러를 냈습니다.
마스터카드 기업분석 핵심: 무엇을 팔아 돈을 버나
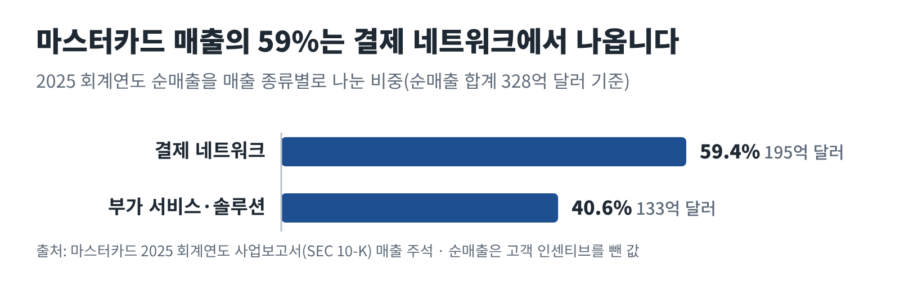
매출은 두 종류입니다. 매출의 약 59%인 결제 네트워크 매출은 마스터카드 브랜드 카드로 결제된 금액과 처리한 거래에 따라 발급 은행·매입 은행 등이 내는 수수료이고, 나머지 41%는 부가 서비스·솔루션 매출입니다. 회사는 두 매출에서 고객에게 주는 인센티브를 빼고 순매출로 적습니다. 2025 회계연도 순매출을 매출 종류별로 나누면 이렇습니다.
결제 네트워크 매출은 카드가 많이 쓰일수록 늘어납니다. 2025 회계연도 마스터카드 브랜드 카드로 결제된 금액(GDV)은 세 종류를 합쳐 약 10조 6,320억 달러로 현지 통화 기준 9% 늘었고, 결제망이 처리한 거래는 1,755억 건으로 10% 늘었습니다. 마스터카드 브랜드 카드는 약 33억 9,100만 장이고, 220개가 넘는 나라와 지역에서 150개가 넘는 통화로 결제가 오갑니다.
| 종류 | 결제 금액(조 달러) | 증가율 | 비중 | 카드(억 장) |
|---|---|---|---|---|
| 개인 신용 | 3.88 | 8% | 37% | 10.8 |
| 개인 직불·선불 | 5.35 | 9% | 50% | 21.3 |
| 기업(신용·직불) | 1.41 | 11% | 13% | 1.7 |
부가 서비스·솔루션은 결제망에 붙여 팔거나 따로 파는 서비스입니다. 사기 거래를 막는 보안 솔루션, 고객을 모으고 붙잡는 로열티 서비스, 결제 데이터로 만든 분석과 컨설팅, 온라인 결제 인증, 결제 처리와 게이트웨이, 계좌 간 이체(ACH·실시간 이체), 오픈 파이낸스가 여기에 들어갑니다.
2021 회계연도 53.4%에서 높아졌습니다
마스터카드의 사업 부문은 결제 솔루션(Payment Solutions) 하나라서 부문별 이익은 따로 공시되지 않습니다. 회사는 CEO가 연결 순이익을 보고 자원을 나눈다고 적고 있습니다. 2021 회계연도부터 4년 동안 순매출이 74% 늘 때 영업비용은 58% 늘어, 지금은 같은 1달러를 팔아 영업이익으로 약 58센트를 남깁니다.
어디서 파나
매출의 약 29%가 미국에서 나오고(2025 회계연도), 미국 말고 매출의 10%를 넘는 나라는 없습니다. 매출의 10%를 넘는 고객도 없습니다. 지역은 카드를 내준 은행, 카드가 쓰인 가맹점의 거래 은행, 서비스를 받은 고객이 어디에 있는지로 나눕니다.
2024 회계연도와 비교하면 미주 매출이 13%, 아시아태평양·유럽·중동·아프리카 매출이 19% 늘었습니다. 해외에서 쓴 카드 결제(국경 간 거래)의 금액은 2025 회계연도에 현지 통화 기준 15% 늘었습니다. 사업보고서는 국경 간 거래와 환전 처리에서 나오는 매출이 여행 같은 해외 결제의 양과 목적지에 따라 오르내린다고 설명합니다.
사업 방향: 카드 결제를 넘어 새 결제 흐름과 서비스로
마스터카드는 사업보고서에서 세 가지를 전략의 중심으로 꼽습니다. 소비자 결제를 키우는 것, 기업 간 결제와 새로운 결제 흐름으로 넓히는 것, 서비스와 그 밖의 솔루션을 키우는 것입니다. 지금의 카드 결제를 지키면서 고객과 지역을 넓히고, 인수와 자체 개발로 새 사업을 만든다는 방향입니다.
2025 회계연도에는 AI 에이전트가 사람 대신 결제하는 거래를 위한 ‘Mastercard Agent Pay’를 내놓았고, 미국의 모든 마스터카드 소지자가 쓸 수 있게 했습니다. 카드 번호 대신 일회용 대체 번호(토큰)로 처리하는 거래는 전체의 약 40%가 됐고, 약 130개의 가상자산 제휴 카드로 가상자산과 스테이블코인을 마스터카드 가맹점에서 쓸 수 있게 했습니다. 인수한 사이버 위협 정보 회사 Recorded Future의 기술을 묶은 위협 정보 서비스도 내놓았습니다. 2026년 8월에는 스테이블코인 결제 기반을 만드는 BVNK를 현금 14억 달러에 인수했습니다.
| 구분 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 결제 네트워크 | 173 | 195 | +12% |
| 부가 서비스·솔루션 | 108 | 133 | +23% |
| 미주(미국·캐나다·중남미) | 124 | 140 | +13% |
| 아시아태평양·유럽·중동·아프리카 | 158 | 187 | +19% |
| 전체 순매출 | 282 | 328 | +16% |
부가 서비스·솔루션 매출이 결제 네트워크 매출보다 빠르게 늘면서, 순매출에서 차지하는 비중이 2023 회계연도 37.0%에서 2025 회계연도 40.6%로 커졌습니다. 전체 순매출은 2021 회계연도 189억 달러에서 2025 회계연도 328억 달러로 늘었습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 순매출 | 189 | 222 | 251 | 282 | 328 |
| 영업이익 | 101 | 123 | 140 | 156 | 189 |
| 순이익 | 87 | 99 | 112 | 129 | 150 |
| 영업활동현금흐름 | 95 | 112 | 120 | 148 | 176 |
| 유형자산 구입 | 4.1 | 4.4 | 3.7 | 4.7 | 4.9 |
| 개발 소프트웨어 자본화 | 4.1 | 6.6 | 7.2 | 7.2 | 7.3 |
| 사업 인수(현금) | 44.4 | 3.1 | 0 | 25.1 | 0 |
2025 회계연도 말 현금은 106억 달러(투자자산 3.3억 달러 별도), 빚은 190억 달러였습니다.
주주에게 돌려주는 방식
마스터카드는 분기마다 배당을 주고, 이사회가 승인한 한도 안에서 A주를 사들입니다. 2025년 12월에는 분기 배당을 주당 0.76달러에서 0.87달러로 14% 올리고, 140억 달러의 자사주 매입 한도를 새로 승인했습니다.
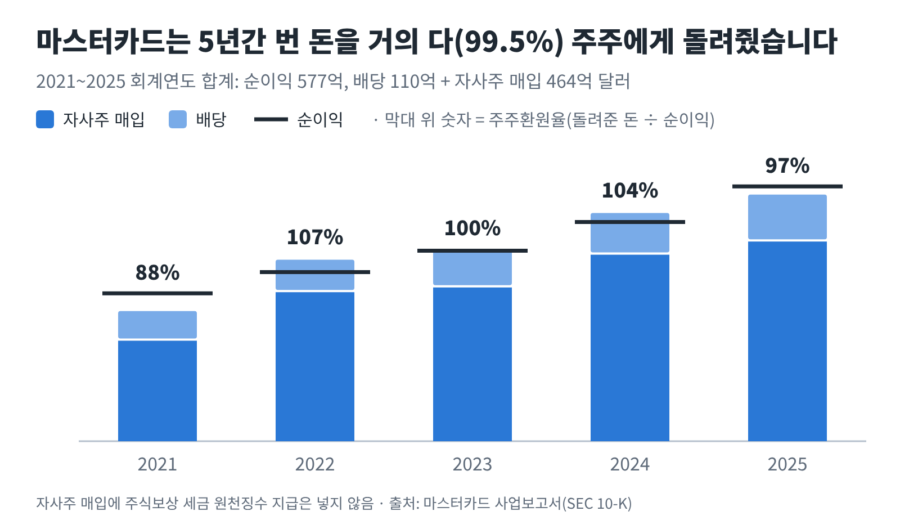
5년 동안 배당과 자사주 매입 모두 해마다 늘었고, 돌려준 돈의 81%가 자사주 매입이었습니다. 2022 회계연도와 2024 회계연도에는 순이익보다 많이 돌려줬습니다.
이번 마스터카드 기업분석 결과를 회수율로 요약하면, 마스터카드는 배당보다 자사주 매입으로 훨씬 많이 돌려주면서 주식 수를 꾸준히 줄여 온 회사입니다. 카드의 회수 체력이 1배보다 작으면 번 현금보다 많이 돌려주고 있다는 뜻이라, 모자란 돈을 어디서 메웠는지 함께 봐야 합니다.
숫자를 읽을 때 기억할 것
- 최근에는 번 현금보다 많이 돌려주고 있습니다. 2026년 9월까지 12개월 동안 배당 30억 달러와 자사주 매입 154.5억 달러, 합계 184.5억 달러를 돌려줬는데, 같은 기간 잉여현금흐름(FCF)은 154.3억 달러였습니다. 2026년 1~9월에 56억 달러를 새로 빌리고 6.2억 달러를 갚아, 9월 말 빚은 239억 달러로 2025년 말 190억 달러보다 늘었습니다. 같은 기간 BVNK 인수에도 13.7억 달러를 썼습니다.
- 영업으로 번 현금이 순이익만큼 늘지 않았습니다. 2026년 1~9월 영업활동현금흐름은 118.6억 달러로 1년 전 같은 기간 126.5억 달러보다 줄었습니다. 회사는 고객에게 주는 인센티브 지급이 늘고, 소송 합의금을 내고, 고객과의 정산 시점이 달라졌기 때문이라고 설명합니다. 발급 은행 등과 계약하며 미리 주는 인센티브가 들어가는 선급비용은 이 기간 46.9억 달러 늘었습니다(1년 전 29.4억 달러).
- 순이익에 소송·구조조정 비용이 섞여 있습니다. 마스터카드는 해마다 소송 충당금을 비용으로 잡습니다(2021 회계연도 9,400만 달러, 2024 회계연도 6.8억 달러, 2025 회계연도 5억 달러). 2026년에는 사업 재편을 위한 구조조정 비용(2억 200만 달러)도 냈습니다. 지분 투자의 평가손익도 순이익에 들어가 분기마다 달라집니다.
- 카드 수수료를 둘러싼 소송과 규제가 이어지고 있습니다. 미국에서는 2005년부터 가맹점들이 인터체인지 수수료와 결제 규칙을 문제 삼아 소송을 내 왔고, 여러 나라에서 수수료 규제와 조사가 진행 중입니다. 2023년에는 미국 법무부가 직불카드 사업에 대한 반독점 조사 자료를 요구했습니다. 마스터카드는 인터체인지 수수료를 매출로 받지 않지만, 사업보고서는 이 수수료가 바뀌면 가맹점과 은행의 선택이 달라져 카드 결제량이 줄 수 있다고 적고 있습니다.
- 애널리스트 전망은 회사의 조정 주당순이익 기준입니다. 마스터카드는 지분 투자 손익, 소송 충당금, 구조조정 비용을 뺀 조정 주당순이익을 따로 발표하고, 애널리스트 전망도 이 기준입니다. 2025 회계연도 주당순이익은 회계 기준 16.52달러, 조정 기준 17.01달러였습니다.
- 해외 결제 매출은 여행과 세계 정세에 따라 오르내립니다. 국경을 넘는 결제와 환전 처리 수수료는 해외여행 같은 국경 간 결제의 양과 목적지에 따라 달라집니다. 사업보고서는 전염병, 지정학적 분쟁, 경제·기후 상황이 국경 간 결제를 줄인 적이 있고 앞으로도 그럴 수 있다고 적고 있습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 마스터카드 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘마스터카드(MA)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 마스터카드 사업보고서(10-K), 3분기 보고서(10-Q), 3분기 실적발표문에서, 배당은 회사의 배당 보도자료에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 A주와 B주를 더한 값입니다. 자사주 매입액은 매입 프로그램으로 산 금액만 넣었고, 직원 주식보상 세금을 대신 내며 뗀 주식은 넣지 않았습니다.
- 잉여현금흐름은 영업활동현금흐름에서 유형자산 구입과 개발 소프트웨어 자본화 금액을 뺀 값입니다. 마스터카드는 현금흐름표에 두 금액을 따로 적습니다.
- 본문의 매출은 고객 인센티브를 뺀 순매출입니다. 마스터카드의 회계연도는 달력 연도와 같습니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.