페어아이작 기업분석 글입니다. 미국에서 대출을 받을 때 거의 늘 따라붙는 신용점수, FICO 점수를 만드는 페어아이작(Fair Isaac)을 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 이 회사가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.13 · 이 숫자의 근거: 페어아이작 2026 회계연도 사업보고서(10-K) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 주식 수는 사업보고서 표지의 보통주 수입니다(2026년 10월 23일과 1년 전 2025년 10월 23일). 2026년 6월 빌린 돈으로 한 가속 자사주 매입(128만 4,743주)도 매입 프로그램 안의 매입이라 그대로 들어 있습니다. 설비투자에는 유형자산 구입과 함께 현금흐름표에 따로 적힌 내부 사용 소프트웨어 자본화 금액을 넣었습니다(회사가 발표하는 잉여현금흐름과 같은 계산). 성장률은 최근 12개월 순이익의 4년 연평균(22.3%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(3.8%)입니다. 회계연도가 막 바뀌어 애널리스트 전망의 다음 해는 2028 회계연도(주당순이익 +15.1%)이고, 2027 회계연도 전망은 +3.4%입니다. 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준이고, 주식 수가 많이 줄어 순이익 기준으로 바꾼 값이 주당순이익 전망보다 많이 낮습니다. 최근 12개월 순이익에는 반독점 집단소송 합의 충당금(6,500만 달러)과 구조조정 비용(2,729만 달러)이 비용으로, 지분 투자를 판 이익(4,793만 달러)이 이익으로 세전 금액 그대로 들어 있습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
페어아이작은 어떤 회사인가
미국 대출 심사에서 가장 널리 쓰이는 신용점수, FICO 점수를 만드는 회사입니다. 사업보고서는 FICO 점수가 미국 신용 결정의 대부분에 쓰이고, 거의 모든 주요 은행·카드사·주택담보대출 기관·자동차 대출 기관이 쓴다고 적고 있습니다. 2026 회계연도에 매출 25.3억 달러, 순이익 8.3억 달러를 냈습니다.
페어아이작 기업분석 핵심: 무엇을 팔아 돈을 버나
보고 부문은 두 개입니다. 매출의 65%인 스코어 부문은 FICO 점수를 팔고, 35%인 소프트웨어 부문은 금융회사의 의사결정 소프트웨어를 팝니다. 2026 회계연도 매출을 종류별로 나누면 이렇습니다.
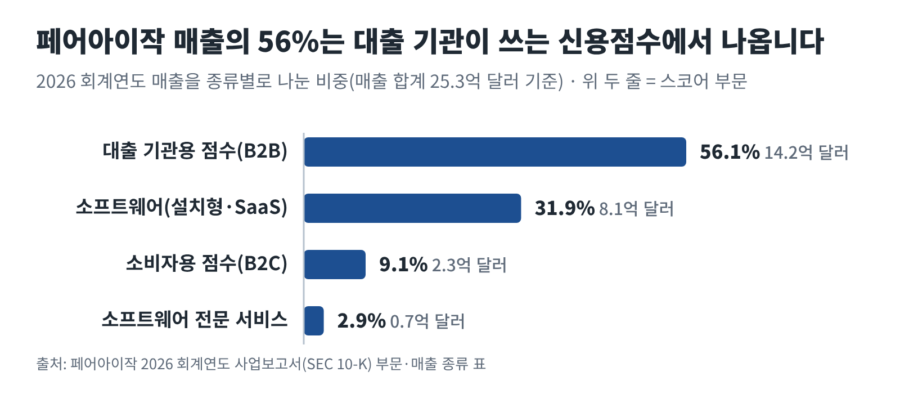
가장 큰 몫은 대출 기관이 대출 심사·계좌 관리·마케팅에 쓰는 점수(B2B)입니다. 2026 회계연도에는 이 매출이 50% 늘었는데, 회사는 주택담보대출 심사에 쓰는 점수의 단가가 오르고 쓰인 양도 늘었기 때문이라고 설명합니다. 소비자용 점수(B2C)는 myFICO.com 구독과, 신용평가사를 거쳐 소비자에게 팔리는 점수에서 받는 사용료입니다.
소프트웨어 부문은 대출 심사, 고객 관리, 사기 탐지, 마케팅 같은 일을 자동으로 판단하게 해 주는 소프트웨어를 팝니다. 중심은 여러 기능을 묶어 쓰는 FICO 플랫폼이고, 클라우드 구독(SaaS)이나 고객의 서버에 설치하는 방식으로 팝니다. 소프트웨어 매출(전문 서비스 제외)의 90%는 계약 기간에 걸쳐 나눠 인식하는 매출입니다.
2024 회계연도 88%에서 높아졌습니다
2024 회계연도 32%에서 낮아졌습니다
두 부문 영업이익을 더한 17.4억 달러에서 부문에 나누지 않은 본사 비용(2.6억 달러), 주식보상 비용(1.9억 달러), 구조조정 비용(2,729만 달러)을 빼면 회사 전체 영업이익 12.7억 달러가 됩니다. 부문 영업이익의 86%가 스코어 부문에서 나옵니다.
어디서 파나
매출의 대부분이 미국에서 나옵니다. 2026 회계연도 미주 매출 22.7억 달러 가운데 약 20억 달러가 미국 매출이었습니다. 점수가 신용평가사를 거쳐 팔리기 때문에, 신용평가사 세 곳과의 계약에서 나온 매출이 전체의 60%였고(2024 회계연도 45%), 세 곳 모두 각각 매출의 10%를 넘었습니다.
스코어 부문 매출은 거의 모두(99%) 미주에서 나오고, 유럽·중동·아프리카와 아시아태평양 매출은 96%가 소프트웨어입니다. 2025 회계연도와 비교하면 미주 매출이 31% 늘었고, 유럽·중동·아프리카는 6% 늘었으며, 아시아태평양은 7% 줄었습니다.
사업 방향: 점수가 팔리는 길을 넓히고, 소프트웨어는 플랫폼으로
스코어 부문에서 회사는 점수가 팔리는 길을 넓히고 있습니다. 2025년 10월 ‘FICO 주택담보대출 직접 라이선스 프로그램’을 발표해, 신용 보고서를 묶어 파는 업체나 플랫폼 업체가 신용평가사를 거치지 않고 FICO 점수를 직접 계산해 주택담보대출 기관에 줄 수 있게 했습니다. 회사는 가격을 투명하게 하고 대출 기관의 비용을 줄이려는 프로그램이라고 설명하며, 신용평가사를 통해 계속 사는 것도 됩니다. 2026년 4월에는 최신 점수인 FICO 점수 10T도 이 프로그램으로 내놓겠다고 밝혔습니다.
FICO 점수는 새 자료를 넣어 새 버전을 내 왔습니다. FICO 점수 9는 월세 납부 기록을 쓰고 의료비 빚의 비중을 낮췄고, 2020년에 내놓은 FICO 점수 10T는 여러 달에 걸친 빚 상환 흐름(추세 자료)까지 봅니다.
소프트웨어 부문은 FICO 플랫폼을 중심에 두는 방향입니다. 2026년 9월 말 소프트웨어 연간 반복 매출(ARR)은 8.5억 달러로 1년 사이 14% 늘었고, 그 가운데 FICO 플랫폼 제품이 4.5억 달러(53%)였습니다. 4분기 실적발표문에 따르면 플랫폼 ARR은 72% 늘고 플랫폼이 아닌 제품의 ARR은 18% 줄었습니다.
| 구분 | 2025 | 2026 | 변화 |
|---|---|---|---|
| 대출 기관용 점수(B2B) | 9.5 | 14.2 | +50% |
| 소비자용 점수(B2C) | 2.2 | 2.3 | +5% |
| 소프트웨어(설치형·SaaS) | 7.4 | 8.1 | +9% |
| 소프트웨어 전문 서비스 | 0.8 | 0.7 | −9% |
| 미주 | 17.3 | 22.7 | +31% |
| 유럽·중동·아프리카 | 1.6 | 1.7 | +6% |
| 아시아태평양 | 1.0 | 0.9 | −7% |
| 전체 매출 | 19.9 | 25.3 | +27% |
전체 매출은 2022 회계연도 13.8억 달러에서 2026 회계연도 25.3억 달러로 늘었고, 같은 기간 영업이익은 5.4억 달러에서 12.7억 달러로 늘었습니다.
| 항목 | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| 매출 | 13.8 | 15.1 | 17.2 | 19.9 | 25.3 |
| 영업이익 | 5.4 | 6.4 | 7.3 | 9.2 | 12.7 |
| 순이익 | 3.7 | 4.3 | 5.1 | 6.5 | 8.3 |
| 영업활동현금흐름 | 5.1 | 4.7 | 6.3 | 7.8 | 10.7 |
| 설비투자(유형자산+소프트웨어) | 0.06 | 0.04 | 0.26 | 0.39 | 0.38 |
| 자사주 매입 | 11.0 | 4.1 | 8.2 | 14.1 | 30.5 |
2026 회계연도 말 현금은 2.2억 달러, 빚은 52.6억 달러였습니다.
주주에게 돌려주는 방식
페어아이작은 2017년 5월 뒤로 배당을 주지 않고, 번 돈을 자사주 매입으로 돌려줍니다. 이사회가 승인한 한도 안에서 시장에서 사거나, 은행과 가속 자사주 매입(ASR) 계약을 맺어 한꺼번에 삽니다.
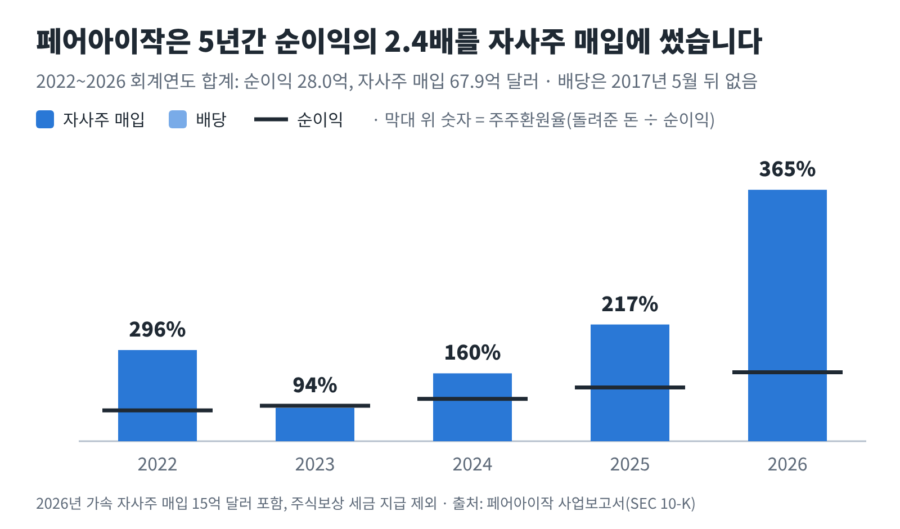
5년 가운데 2023 회계연도를 빼고는 해마다 순이익보다 많은 돈으로 자사주를 샀습니다. 2026 회계연도에는 약 251만 주를 사는 데 30.5억 달러를 썼습니다(현금흐름표 기준, 소비세 포함).
이번 페어아이작 기업분석 결과를 회수율로 요약하면, 페어아이작은 배당 없이 자사주 매입만으로 주식 수를 빠르게 줄여 온 회사입니다. 카드의 회수 체력이 1배보다 작으면 번 현금보다 많이 돌려주고 있다는 뜻이라, 모자란 돈을 빚으로 메운 사실을 함께 봐야 합니다.
숫자를 읽을 때 기억할 것
- 빚을 내서 번 현금보다 훨씬 많이 돌려줬습니다. 2026 회계연도에 자사주 매입에 30.5억 달러를 썼는데, 같은 해 잉여현금흐름(FCF)은 10.3억 달러였습니다. 대출과 사채로 41억 달러를 빌리고 18.9억 달러를 갚아 빚이 30.6억 달러에서 52.6억 달러로 늘었고, 이자 비용도 1억 3,365만 달러에서 2억 2,331만 달러로 늘었습니다. 2026년 6월의 가속 자사주 매입(128만 4,743주)을 빼고 세면 1년 사이 주식 수 감소는 약 4.4%입니다.
- 자본이 마이너스(자본 잠식)입니다. 오랫동안 순이익보다 많은 돈으로 자사주를 사 온 결과, 2026년 9월 말 자본은 −38.7억 달러입니다(1년 전 −17.5억 달러). 자사주를 살 때마다 그만큼 자본이 줄기 때문입니다.
- 주택담보대출 점수에 경쟁 점수가 들어오고 있습니다. 미국 주택금융청(FHFA)은 2025년 7월 패니메이·프레디맥이 대출 기관에 FICO 점수와 VantageScore 가운데 고르게 하겠다고 발표했고, 2026년 4월에는 승인된 대출 기관, 9월에는 모든 대출 기관에서 VantageScore를 받겠다고 했습니다. 연방주택청(FHA)도 2027년 1월 1일부터 VantageScore와 FICO 점수 10T를 쓸 수 있게 합니다. VantageScore는 페어아이작의 점수를 유통하는 신용평가사 세 곳이 함께 만든 회사의 점수이고, 사업보고서는 이 발표들 뒤 주가가 크게 떨어졌다고 적고 있습니다.
- 매출 증가의 큰 몫이 점수 가격 인상입니다. 2026 회계연도 B2B 점수 매출 증가는 주택담보대출용 점수의 단가 인상과 사용량 증가 때문이었습니다. 사업보고서는 주택담보대출 비용에 대한 업계·규제 당국의 관심이 점수 가격 인상을 막을 수 있다고 적고 있고, 회사는 4분기 실적발표문에서 주택담보대출 점수 가격을 고객별 맞춤 방식으로 바꾸는 중이라며 2027 회계연도 전망(가이던스)을 내지 않았습니다.
- 순이익에 일회성 손익과 세금 변화가 섞여 있습니다. 2026 회계연도 순이익에는 반독점 집단소송 합의 충당금 6,500만 달러와 직원 약 15%를 줄인 구조조정 비용 2,729만 달러가 비용으로, 지분 투자를 판 이익 4,793만 달러가 이익으로 들어 있습니다(모두 세전). 실효세율은 24.1%로 1년 전 18.8%보다 높았는데, 회사는 주식보상과 관련된 세금 혜택이 줄었기 때문이라고 설명합니다.
- 카드의 애널리스트 전망 성장률은 주식 수 감소를 뺀 값입니다. 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준입니다(2026 회계연도 회계 기준 36.32달러, 조정 기준 42.99달러). 이 블로그는 주식 수 감소 효과를 회수율에 이미 넣었기 때문에, 주당순이익 전망에서 1년 주식 수 감소율만큼을 빼 회사 전체 순이익 기준으로 바꿔 씁니다. 주식 수가 크게 줄어든 해에는 이 값이 주당순이익 전망보다 많이 낮아집니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 페어아이작 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘페어아이작(FICO)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 페어아이작 2026 회계연도 사업보고서(10-K), 2025 회계연도 사업보고서, 4분기 실적발표문에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 사업보고서 표지의 보통주 수입니다. 자사주 매입액은 현금흐름표 금액(소비세 포함)이고, 직원 주식보상 세금을 대신 내며 뗀 주식은 넣지 않았습니다.
- 잉여현금흐름은 영업활동현금흐름에서 유형자산 구입과 내부 사용 소프트웨어 자본화 금액을 뺀 값입니다. 회사가 발표하는 잉여현금흐름과 같은 계산입니다.
- 페어아이작의 회계연도는 10월에 시작해 9월에 끝납니다. 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.