팔란티어 기업분석 글입니다. 정부 기관과 기업에 데이터·AI 소프트웨어를 파는 팔란티어(Palantir Technologies)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 이 회사가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.13 · 이 숫자의 근거: 팔란티어 2026년 3분기 분기보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 주식 수는 분기보고서 표지의 클래스 A·B·F 보통주를 모두 더한 수입니다(2026년 10월 26일 24억 950만 주, 1년 전 2025년 10월 27일 23억 8,344만 주). 세 종류는 의결권과 전환권만 다르고 나머지 권리는 같습니다. 순이익은 합작 자회사의 비지배지분 몫을 뺀 팔란티어 주주 몫입니다. 성장률은 4년 전 비교 시점(2022년 9월까지 12개월)의 순이익이 적자(−5.6억 달러)라 최근 실적으로는 계산하지 않고, 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값만 썼습니다. 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준입니다. 회수율이 0 이하라 정의서대로 회수 체력·10년 후 회수율·원금 회수 기간은 계산하지 않았습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
팔란티어는 어떤 회사인가
정부 기관과 기업이 여기저기 흩어진 데이터를 한곳에 모아 분석하고, 그 위에서 결정을 내리고 업무를 돌리게 해 주는 소프트웨어를 만드는 회사입니다. 2003년 미국 정보기관의 대테러 수사를 돕는 소프트웨어로 시작해, 비슷한 데이터 문제를 가진 기업으로 고객을 넓혔고, 2025 회계연도에 매출 44.8억 달러, 순이익 16.3억 달러를 냈습니다.
팔란티어 기업분석 핵심: 무엇을 팔아 돈을 버나
보고 부문은 정부와 상업 두 개입니다. 정부 부문은 미국과 다른 나라의 정부 기관에, 상업 부문은 정부가 아닌 산업의 기업에 소프트웨어를 팝니다. 2025 회계연도 매출을 부문별로 나누면 이렇습니다.
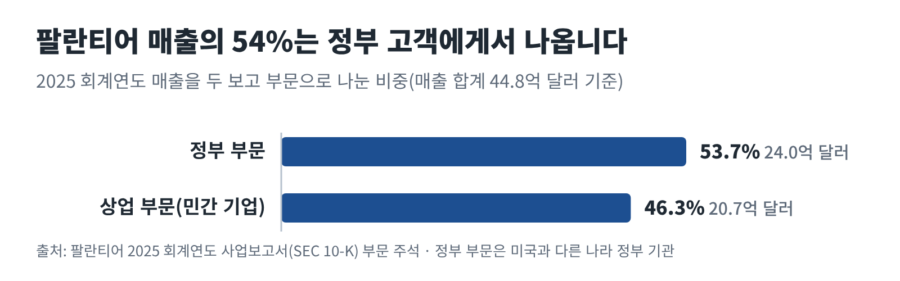
정부 부문 매출은 24억 달러로 1년 사이 53% 늘었습니다. 그 가운데 미국 정부 고객 매출이 약 19억 달러(2024 회계연도 약 12억 달러)로, 전체 매출의 4할 남짓을 차지합니다.
상업 부문 매출은 20.7억 달러로 60% 늘었습니다. 특히 미국 기업 고객 매출이 약 15억 달러로, 2024 회계연도 7.0억 달러의 두 배 넘게(+109%) 늘었습니다. 사업보고서는 기존 고객의 매출이 느는 것을 고객 조직 안에서 제품을 더 넓게 쓰게 된 결과라고 설명합니다.
고객은 2025년 말 954곳으로 1년 전 711곳에서 늘었고, 매출 상위 20개 고객의 평균 매출은 9,390만 달러(2024 회계연도 6,460만 달러)였습니다. 큰 정부 기관은 따로 계약하고 따로 청구하는 하부 기관을 각각 한 고객으로 셉니다.
2024 회계연도 60.4%에서 높아졌습니다
2024 회계연도 59.5%에서 높아졌습니다
공헌이익은 부문 매출에서 그 부문에 드는 영업·서비스 비용을 뺀 것으로, 주식보상 비용과 연구개발비·일반관리비는 부문에 나누지 않습니다. 두 부문 공헌이익 29.4억 달러에서 연구개발비 4.2억 달러와 일반관리비 4.2억 달러(둘 다 주식보상 제외), 주식보상 비용 6.8억 달러를 빼면 영업이익 14.1억 달러가 됩니다. 매출원가가 매출의 18%뿐이라 매출총이익률은 82%이고, 영업이익에 이자 수익 2.3억 달러 등이 더해진 뒤 법인세는 2,272만 달러만 빠졌습니다.
어디서 파나
매출의 74%가 미국에서 나옵니다. 지역은 고객의 본사나 기관이 있는 곳 기준이고, 미국 밖에서는 영국만 매출의 10% 이상입니다.
미국 매출은 1년 사이 75%, 영국은 40%, 그 밖의 나라는 10% 늘어, 미국 비중이 2024 회계연도 66%에서 커졌습니다. 미국 매출이 빨리 는 데는 미국 정부와 미국 기업 고객이 함께 늘어난 몫이 큽니다.
사업 방향: AIP로 기업 고객을 넓히고, 크고 어려운 일을 맡는다
첫째는 생성형 AI 플랫폼 AIP입니다. 회사는 고객의 실제 데이터로 며칠 안에 쓸 만한 업무 흐름을 만들어 보이는 ‘AIP 부트캠프’로 새 고객을 얻고, 개발자가 파운드리와 AIP를 제한적으로 써 볼 수 있는 개발자 등급(Developer Tier)으로 쓰는 사람을 넓힌다고 사업보고서에 적었습니다. 일본 후지쓰와의 제휴처럼 특정 산업에 맞는 짝을 찾아 합작사와 제휴를 늘리겠다는 계획도 밝혔습니다.
둘째는 크고 어려운 문제를 가진 대형 고객입니다. 사업보고서는 설치 비용이 크고 실패 위험이 높으며 판매 기간이 긴 대형 정부·기업 기관을 주로 겨냥하고, 문제가 크고 복잡할수록 자신들이 이길 가능성이 높다고 적고 있습니다. 방위·정보 분야에서는 고담이 동맹국의 방위·정보 작전에 쓰입니다.
셋째는 이미 맺어 둔 계약입니다. 해지할 수 없는 계약 가운데 아직 매출이 되지 않은 금액(남은 계약 잔액)은 2025년 말 41억 달러였고, 회사는 그 가운데 38%가 12개월 안에 매출이 될 것으로 봅니다. 2026년 9월 말에는 49억 달러였습니다(2026년 3분기 분기보고서).
| 구분 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 정부 부문 | 15.7 | 24.0 | +53% |
| 상업 부문 | 13.0 | 20.7 | +60% |
| 미국 | 19.0 | 33.2 | +75% |
| 영국 | 3.0 | 4.3 | +40% |
| 그 밖의 나라 | 6.6 | 7.3 | +10% |
| 전체 매출 | 28.7 | 44.8 | +56% |
전체 매출은 2021 회계연도 15.4억 달러에서 2025 회계연도 44.8억 달러로 늘었습니다. 영업이익은 2021·2022 회계연도 적자에서 2023 회계연도 흑자로 돌아섰고, 2025 회계연도에는 14.1억 달러였습니다. 소프트웨어 회사라 설비투자는 매출에 비해 아주 작습니다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 15.4 | 19.1 | 22.3 | 28.7 | 44.8 |
| 영업이익 | −4.1 | −1.6 | 1.2 | 3.1 | 14.1 |
| 순이익 | −5.2 | −3.7 | 2.1 | 4.6 | 16.3 |
| 영업활동현금흐름 | 3.3 | 2.2 | 7.1 | 11.5 | 21.3 |
| 설비투자 | 0.1 | 0.4 | 0.2 | 0.1 | 0.3 |
| 주식보상 비용 | 7.8 | 5.6 | 4.8 | 6.9 | 6.8 |
| 자사주 매입 | — | — | — | 0.6 | 0.7 |
2025 회계연도 말 현금과 유가증권은 71.8억 달러였고, 부채는 모두 합쳐 14.1억 달러로 자산의 16%였습니다. 차입금은 없고, 5억 달러 한도의 회전 신용도 2026년 9월 말까지 쓰지 않았습니다.
주주에게 돌려주는 방식
팔란티어는 배당을 준 적이 없습니다. 2023년 8월 이사회가 최대 10억 달러의 자사주 매입 프로그램을 승인했지만, 실제로 산 금액은 2024 회계연도 6,420만 달러, 2025 회계연도 7,499만 달러였고, 회사는 2026년 1월 이 프로그램을 끝냈습니다.
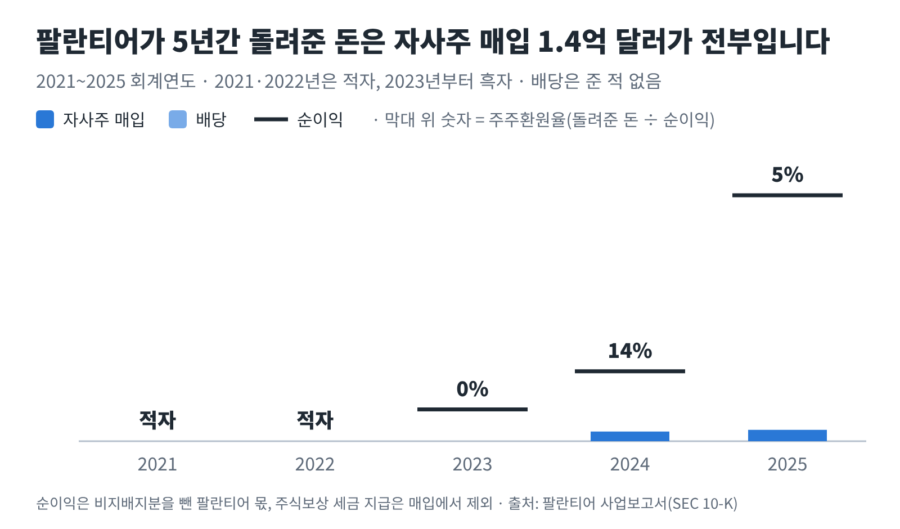
5년 가운데 2021~2023 회계연도에는 자사주를 사지 않았고, 2025 회계연도에는 약 60만 주를 7,499만 달러에 샀습니다. 같은 해 직원 주식보상 비용은 6.8억 달러로 매입 금액의 9배가 넘었습니다.
이번 팔란티어 기업분석 결과를 회수율로 요약하면, 배당도 자사주 매입도 사실상 없어 주식보상으로 생기는 주식만큼 주식 수가 해마다 늘어나는 회사입니다. 주식 수가 늘어나는 동안에는 카드의 회수율이 0보다 작게 나오고, 회수 체력과 10년 뒤 숫자도 계산하지 않습니다.
숫자를 읽을 때 기억할 것
- 본문 숫자는 2025 회계연도 기준입니다. 2026년 들어 매출이 크게 늘어, 1~9월 매출이 58.8억 달러로 1년 전 같은 기간보다 92%, 순이익은 30.6억 달러로 약 3배가 됐습니다(2026년 3분기 분기보고서). 본문의 연간 숫자와 그래프는 2026 회계연도 사업보고서가 나오면 바꿉니다.
- 주식 수는 앞으로도 늘 수 있습니다. 자사주 매입 프로그램이 끝나, 주식보상으로 생기는 주식을 상쇄할 매입이 없습니다. 2026년 1~9월 주식보상 비용은 7.9억 달러로 1년 전 같은 기간보다 늘었고, 행사되지 않은 옵션·RSU 등이 2025년 말 보통주 수의 약 9%만큼 남아 있습니다. 이 주식이 생기는 만큼 회수율은 낮아집니다.
- 법인세를 거의 내지 않고 있습니다. 2025 회계연도 세전이익 16.6억 달러에 법인세는 2,272만 달러(1.4%)였습니다. 과거 적자와 주식보상 세금 공제로 생긴 미래 세금 감면분(이연법인세자산)에 회사가 전액 평가충당금을 쌓아 두었기 때문입니다. 회사는 충분한 근거가 쌓이면 이 충당금을 풀겠다고 적었는데, 그러면 그해 순이익에 큰 일회성 세금 이익이 잡히고, 그 뒤로는 세금이 늘어 같은 세전이익에서 순이익이 덜 남을 수 있습니다.
- 매출의 4할 남짓이 미국 정부입니다. 미국 정부 고객 매출이 2025 회계연도 약 19억 달러였습니다. 사업보고서는 많은 고객 계약이 고객 사정에 따라 언제든 해지될 수 있고, 정부 예산 감소나 연방 정부 셧다운 같은 예산 공백이 사업에 영향을 줄 수 있다고 위험 요인에 적고 있습니다.
- 카드의 애널리스트 전망은 조정 주당순이익 기준입니다. 회사는 순이익에 주식보상 비용을 더하고 장기 예상 세율로 법인세를 다시 계산해 조정 주당순이익을 냅니다(2026년 3분기 실적발표문 기준 23%). 2025 회계연도 조정 주당순이익은 0.75달러로 회계 기준 희석 주당순이익 0.63달러보다 높았습니다. 이 블로그는 주식 수 변화 효과를 회수율에 넣었기 때문에, 주당순이익 전망에 1년 주식 수 변화만큼을 반영해 회사 전체 순이익 기준으로 바꿔 씁니다.
- 최근 4년 성장률은 계산하지 않았습니다. 4년 전 비교 시점(2022년 9월까지 12개월) 순이익이 적자(−5.6억 달러)라, 같은 비율로 커져서는 흑자가 될 수 없어 연평균 성장률이 나오지 않습니다. 같은 이유로 주주환원율 5년 추이의 첫 해(2021 회계연도)도 ‘적자’로 적었습니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 팔란티어 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘팔란티어(PLTR)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 팔란티어 2025 회계연도 사업보고서(10-K), 2026년 3분기 분기보고서(10-Q), 2025년 3분기 분기보고서, 2026년 3분기 실적발표문에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 표지의 클래스 A·B·F 보통주를 더한 수입니다. 자사주 매입액은 현금흐름표 금액이고, 직원 주식보상 세금을 대신 내며 뗀 주식은 넣지 않았습니다.
- 순이익은 합작 자회사의 비지배지분 몫을 뺀 팔란티어 주주 몫입니다. 잉여현금흐름은 영업활동현금흐름에서 유형자산 구입을 뺀 값입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.