화이자 기업분석 글입니다. 화이자(Pfizer)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 이 회사가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.13 · 이 숫자의 근거: 화이자 2026년 3분기 보고서(10-Q)·사업보고서(10-K) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 화이자는 2023년부터 자사주를 사지 않아, 직원 주식보상으로 늘어난 주식 수만큼 회수율이 배당수익률보다 낮습니다(분기보고서 표지, 2026년 10월 28일과 1년 전 2025년 10월 29일). 성장률은 최근 12개월 순이익의 4년 연평균(−39.3%)과 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값(−3.1%)입니다. 4년 전 비교 시점(2022년 9월까지 12개월, 순이익 297.7억 달러)은 코로나19 백신·치료제 매출이 가장 컸던 때이고, 최근 12개월 순이익(40.3억 달러)에는 무형자산 손상차손 86.9억 달러와 ViiV 지분 매각 이익 18.7억 달러가 세전 금액으로 들어 있습니다. 애널리스트 전망은 회사의 조정(비GAAP) 주당순이익 기준입니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
화이자는 어떤 회사인가
새 약과 백신을 연구해 개발하고, 직접 만들어 전 세계에 파는 제약회사입니다. 사업보고서에서는 스스로를 연구 기반의 글로벌 바이오의약품 회사라고 소개합니다. 2025 회계연도에 매출 626억 달러, 순이익 78억 달러를 냈습니다.
화이자 기업분석 핵심: 무엇을 팔아 돈을 버나
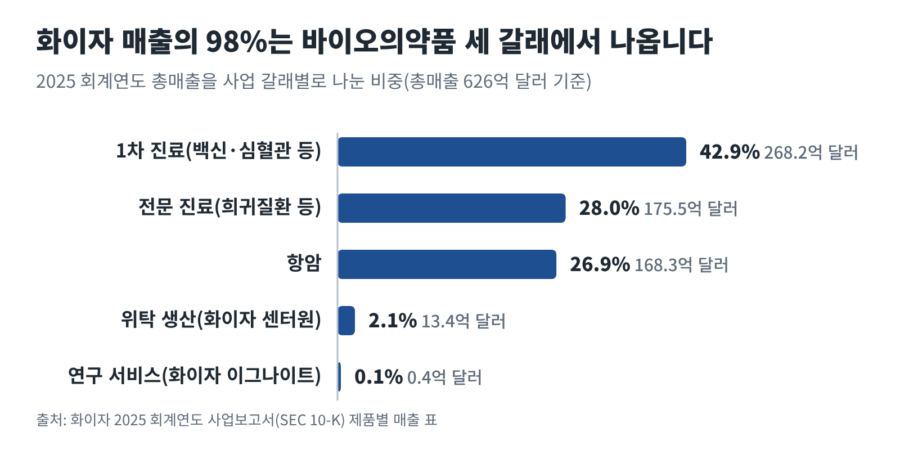
매출의 약 98%는 바이오의약품 사업(바이오파마)에서 나오고, 회사는 이를 1차 진료·전문 진료·항암 세 갈래로 나눠 공시합니다. 나머지는 다른 회사의 약을 대신 만들어 주는 위탁 생산과 작은 연구 서비스입니다. 2025 회계연도 매출을 사업 갈래별로 나누면 이렇습니다.
매출이 큰 약 여덟 가지가 전체 매출의 약 57%를 냅니다. 혈전을 막는 엘리퀴스(BMS와 공동 판매), 폐렴구균 백신 프리베나, 심장 근육에 단백질이 쌓이는 병의 치료제 빈다켈이 가장 크고, 코로나19 백신 코미르나티와 치료제 팍스로비드가 그 뒤를 잇습니다.
| 약 | 쓰임 | 매출(억 달러) | 비중 |
|---|---|---|---|
| 엘리퀴스 | 혈전 예방(항응고제) | 79.6 | 12.7% |
| 프리베나 계열 | 폐렴구균 백신 | 64.9 | 10.4% |
| 빈다켈 계열 | 트랜스티레틴 아밀로이드 심근병증 | 63.8 | 10.2% |
| 코미르나티 | 코로나19 백신 | 43.7 | 7.0% |
| 이브란스 | 유방암 | 41.2 | 6.6% |
| 팍스로비드 | 코로나19 치료제 | 23.6 | 3.8% |
| 엑스탄디 | 전립선암 | 21.9 | 3.5% |
| 파드세브 | 요로상피암 | 19.4 | 3.1% |
매출원가 135.1억, 판매·관리비 96.4억, 연구개발비 91.8억 달러를 뺀 값
회사는 바이오파마를 하나의 보고 부문으로 보고, 경영진이 이 부문의 이익으로 사업을 판단한다고 적고 있습니다. 약을 파는 사업 자체는 매출의 절반 가까이를 이익으로 남기지만, 인수한 회사의 특허·기술을 나눠 비용으로 잡는 상각과 손상차손, 본사 비용과 이자가 그 아래에서 크게 빠집니다. 그래서 회계상 순이익이 부문 이익보다 훨씬 작게 나옵니다.
어디서 파나
매출의 약 59%가 미국에서 나옵니다(2025 회계연도). 미국 밖은 회사가 선진국과 신흥국으로 나눠 공시합니다.
2024 회계연도와 비교하면 미국 매출이 −4%, 미국 밖 선진국이 +1%, 신흥국이 +5% 변했습니다. 미국 매출 비중이 큰 만큼, 미국의 약값 제도와 보험 제도가 화이자 매출에 큰 영향을 줍니다.
사업 방향: 코로나 이후, 인수한 신약으로 다시 키우기
화이자의 매출은 코로나19 때 크게 늘었다가 줄었습니다. 2022 회계연도에는 코로나19 백신과 치료제 매출이 약 567억 달러로 그해 매출의 절반이 넘었지만, 2025 회계연도에는 67억 달러로 줄었습니다. 대신 두 제품을 뺀 바이오파마 매출은 2023 회계연도 457억 달러에서 2025 회계연도 545억 달러로 늘었습니다.
사업보고서는 신약 후보(파이프라인)를 키우고, 지금 파는 약을 지키고, 돈을 책임 있게 쓰는 데 집중한다고 적고 있습니다. 항암제 쪽으로는 2023년 12월 항체약물접합체(ADC) 회사 시젠을 약 442억 달러에 인수했고, 비만·대사질환 쪽으로는 2025년 11월 13일 메트세라를 인수했습니다(주당 65.60달러 현금, 임상 성과에 따라 최대 20.65달러 추가). 2025년에는 3SBio·야오파마의 신약 후보도 들여왔습니다. 연구개발과 생산, 영업에 AI를 넓히고, 비용 구조를 다시 짜는 프로그램도 진행 중입니다.
| 구분 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 1차 진료(백신·심혈관 등) | 301.4 | 268.2 | −11% |
| 전문 진료(희귀질환 등) | 166.5 | 175.5 | +5% |
| 항암 | 156.1 | 168.3 | +8% |
| 위탁 생산(화이자 센터원) | 11.5 | 13.4 | +17% |
| 미국 | 387 | 371 | −4% |
| 미국 밖 선진국(유럽·일본 등) | 161 | 162 | +1% |
| 신흥국 | 89 | 93 | +5% |
| 전체 매출 | 636 | 626 | −2% |
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출 | 813 | 1,012 | 596 | 636 | 626 |
| 순이익 | 220 | 314 | 21 | 80 | 78 |
| 연구개발비 | 104 | 114 | 107 | 108 | 104 |
| 영업활동현금흐름 | 326 | 293 | 87 | 127 | 117 |
| 설비투자 | 27 | 32 | 39 | 29 | 26 |
| 사업 인수(현금) | 0 | 230 | 434 | 0 | 69 |
시젠 인수 때 돈을 빌리면서 빚이 늘어, 2025 회계연도 말 빚은 648억 달러(2021 회계연도 말 384억 달러)였습니다. 2026년 9월 말에는 627억 달러로 조금 줄었습니다.
주주에게 돌려주는 방식
화이자는 분기마다 배당을 주고, 2026년 1분기 배당이 349번째 연속 분기 배당이었습니다. 자사주 매입은 2022 회계연도에 20억 달러어치를 산 뒤로 하지 않았습니다. 사업보고서는 배당을 유지하고 길게 보면 늘릴 수 있다고 본다고 적고 있습니다.
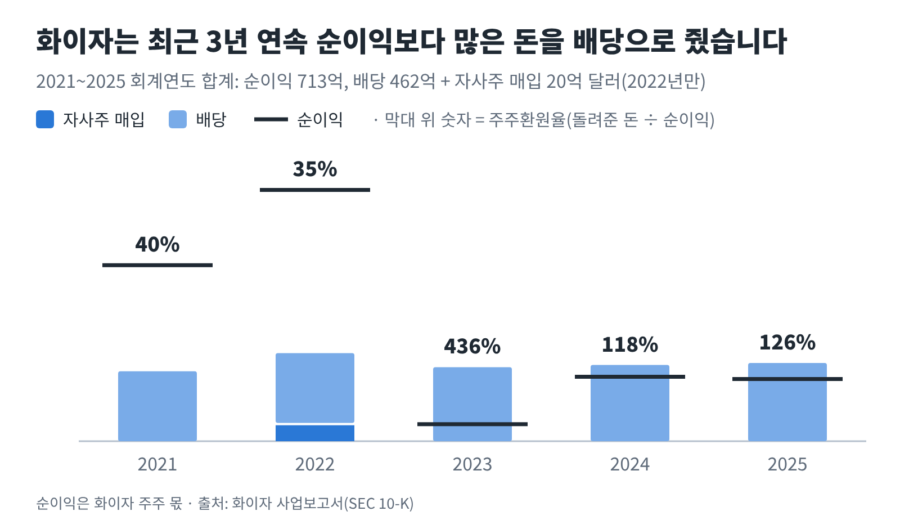
배당 총액은 5년 동안 해마다 늘어 2025 회계연도 98억 달러가 됐고, 2023 회계연도부터는 세 해 연속 순이익보다 많았습니다. 순이익에는 손상차손 같은 현금이 나가지 않는 비용이 크게 섞여 있어, 배당이 번 현금 안에서 나오는지는 잉여현금흐름으로 함께 봐야 합니다.
이번 화이자 기업분석 결과를 회수율로 요약하면, 화이자는 돌려주는 돈의 거의 전부를 배당으로 주는 회사입니다. 자사주를 사지 않는 동안은 주식보상으로 주식 수가 조금씩 늘어 회수율이 배당수익률보다 조금 낮게 나옵니다.
숫자를 읽을 때 기억할 것
- 성장률의 비교 시점이 코로나19 정점입니다. 최근 실적으로 본 성장률은 4년 전 같은 시점(2022년 9월까지 12개월)의 순이익과 비교합니다. 그때는 코로나19 백신·치료제 매출이 가장 컸던 때라 이익이 지금보다 훨씬 컸습니다. 이 비교 시점이 앞으로 가면서 2023년 이후로 바뀌면 이 성장률은 크게 달라질 수 있습니다.
- 순이익에 큰 손상차손이 섞여 있습니다. 임상 결과가 좋지 않거나 개발 계획을 바꾼 신약 후보의 가치를 줄여 비용으로 잡았습니다. 2025 회계연도 49.4억 달러(디시타맙 베도틴·투카이사 등), 2026년 1~9월 약 43.3억 달러(시그보타투그 베도틴 38억, 옥스브리타 5.3억 달러)입니다. 현금이 나가는 비용은 아니지만, 인수에 쓴 돈이 기대만큼 돌아오지 않았다는 뜻입니다. 2026년에는 ViiV 지분을 팔아 이익 18.7억 달러가 반대로 더해졌습니다.
- 큰 약들의 특허가 곧 끝납니다. 사업보고서에 적힌 미국 기본 물질 특허가 끝나는 해는 젤잔즈 2026년, 프리베나 13 2026년, 애드세트리스 2026년, 빈다켈 계열 2026년(2028년까지 연장 신청 중), 엘리퀴스 2027년(합의한 복제약 회사들은 2028년 4월 1일부터 출시), 이브란스 2027년, 엑스탄디 2027년입니다. 특허가 끝나면 복제약이 나와 그 약의 매출이 빠르게 줄어드는 것이 보통입니다.
- 미국 약값 규제가 커지고 있습니다. 인플레이션 감축법(IRA)에 따라 메디케어가 정한 가격이 엘리퀴스 2026년, 이브란스·엑스탄디 2027년, 젤잔즈 2028년부터 적용됩니다. 2025년 9월에는 미국 정부와 일부 약값을 다른 선진국 수준에 가깝게 맞추고 TrumpRx 플랫폼에서 할인 판매하는 대신, 미국 생산에 투자하는 조건으로 3년 동안 의약품 관세를 유예받는 합의를 했습니다.
- 배당이 순이익보다 많은 해가 이어지고 있습니다. 2023~2025 회계연도 배당은 해마다 순이익보다 많았습니다. 카드의 회수 체력이 1배보다 크면 번 현금(잉여현금흐름) 안에서는 배당을 주고 있다는 뜻이지만, 빚이 627억 달러(2026년 9월 말)로 2021년 말보다 크게 늘어 있다는 점도 함께 봐야 합니다.
- 애널리스트 전망은 회사의 조정 주당순이익 기준입니다. 화이자는 무형자산 상각, 손상차손, 인수 관련 비용 등을 뺀 조정 주당순이익을 따로 발표하고, 애널리스트 전망도 이 기준입니다. 2025 회계연도 주당순이익은 회계 기준 1.36달러, 조정 기준 3.22달러로 차이가 큽니다.
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요.
- 이 화이자 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘화이자(PFE)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 화이자 사업보고서(10-K), 3분기 보고서(10-Q), 3분기 실적발표문에서, 2022 회계연도 코로나19 제품 매출은 2023 회계연도 사업보고서에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 최근 12개월 배당은 실제로 지급한 네 번(2025년 12월, 2026년 3·6·9월)입니다. 순이익은 비지배지분을 뺀 화이자 주주 몫입니다.
- 잉여현금흐름은 영업활동현금흐름에서 유형자산 구입(설비투자)을 뺀 값이고, 사업 인수와 신약 후보를 사들인 돈은 빼지 않았습니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수된다는 점도 함께 참고해 주세요. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.