스페이스X 기업분석 글입니다. 로켓을 쏘아 올리고, 그 로켓으로 띄운 위성으로 인터넷을 팔고, 합병한 xAI로 AI 사업까지 하는 스페이스X(SpaceX)를 이 블로그의 방식대로 ‘이자를 주는 예금’으로 보고, 지금 얼마를 돌려주는지와 그 돈이 어디서 나오는지 차례로 살핍니다. 맨 앞의 회수율 카드가 지금의 이자이고, 그 아래는 이 회사가 무엇을 팔아 돈을 버는지에 대한 이야기입니다.
카드 기준일 2026.11.13 · 이 숫자의 근거: 스페이스X 2026년 3분기 분기보고서(10-Q) 외 SEC 공시, 한국은행 2026년 9월 금융기관 가중평균금리. 주식 수는 분기보고서 자본변동표의 분기 말 클래스 A·B 보통주(2026년 9월 말 135억 7,900만 주)에서 머스크 CEO의 가득되지 않은 성과 제한주 13억 207만 주를 뺀 수입니다(빼지 않으면 1년 사이 23.0% 증가). 1년 전(2025년 9월 말)은 상장 전이라 보통주 30억 4,100만 주에, 상장 때 모두 보통주로 바뀐 전환우선주를 보통주로 환산한 80억 100만 주를 더했습니다(보통주만 세면 303.7% 증가). xAI 합병은 같은 대주주 아래의 합병이라 회사가 합병 전 숫자도 합쳐 공시하므로, 1년 전 주식 수에 이미 xAI 주주 몫이 들어 있습니다. 성장률은 상장 전이라 4년 전 비교 시점(2022년 9월까지 12개월)의 순이익이 공시에 없어 최근 실적으로는 계산하지 않고, 애널리스트의 다음 해 전망을 순이익 기준으로 바꾼 값만 썼습니다. 올해(2026년) 예상 주당순이익이 0.28달러로 0에 가까워 다음 해 성장률(주당순이익 +1,492.8%)이 아주 크게 나왔습니다. 주주환원율도 상장 전 공시가 3년(2023~2025 회계연도)뿐이라 그 3년으로 적었습니다. 회수율이 0 이하라 정의서대로 회수 체력·10년 후 회수율·원금 회수 기간은 계산하지 않았습니다. 분기 실적이 나오면 새 숫자로 바뀝니다.
스페이스X는 어떤 회사인가
다시 쓸 수 있는 로켓을 만들어 쏘고, 그 로켓으로 띄운 수천 개의 저궤도 위성으로 인터넷 서비스(스타링크)를 팔며, 2026년 2월 합병한 xAI의 AI 모델 그록(Grok)과 소셜 미디어 X를 운영하는 회사입니다. 2002년 일론 머스크가 세웠고, 2026년 6월 12일 나스닥에 상장했습니다. xAI·X를 합친 2025 회계연도 숫자로 매출 186.7억 달러, 순손실 49.4억 달러를 냈습니다.
스페이스X 기업분석 핵심: 무엇을 팔아 돈을 버나
보고 부문은 우주·연결·AI 세 개이고, 회사는 부문마다 매출을 두 종류로 나눠 공시합니다. 2025 회계연도 매출을 여섯 종류로 나누면 이렇습니다.
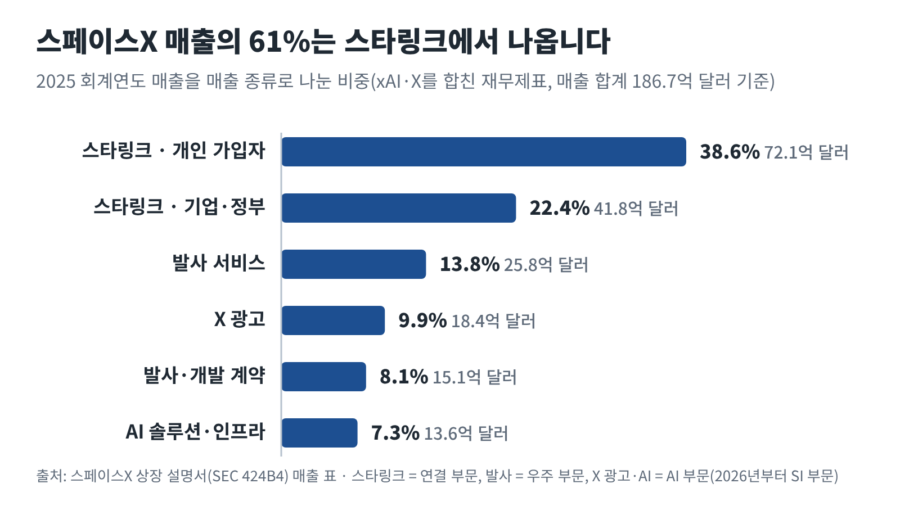
가장 큰 몫은 스타링크입니다. 연결 부문 매출은 113.9억 달러로 1년 사이 49.8% 늘었고, 그 가운데 개인 가입자 매출이 72.1억 달러입니다. 스타링크 가입자는 2026년 3월 말 약 1,030만 명으로 1년 전 500만 명의 두 배가 됐습니다. 기업·정부 매출(41.8억 달러)에는 배·비행기·현장 사무실 같은 곳의 인터넷과 휴대폰 직접 연결 서비스가 들어 있습니다.
우주 부문 매출은 40.9억 달러로, 로켓 발사를 파는 발사 서비스(25.8억 달러)와 NASA 등의 개발 계약(15.1억 달러)입니다. AI 부문 매출 32억 달러는 X의 광고(18.4억 달러)와 AI 솔루션·인프라(13.6억 달러)로 이뤄집니다.
2024 회계연도 26.4%에서 높아졌습니다
2024 회계연도는 영업이익 0.2억 달러
2024 회계연도 영업손실 15.6억 달러
세 부문의 영업이익을 더하면 −25.9억 달러로 회사 전체 영업손실과 같습니다. 스타링크가 번 44.2억 달러를 스타십 개발이 한창인 우주 부문과 AI 부문의 손실이 넘어섰고, 연구개발비만 86.4억 달러(매출의 46%)였습니다. 여기에 이자 비용 19.5억 달러 등이 더해져 세전 손실 42.2억 달러, 법인세 7.2억 달러를 내고 순손실 49.4억 달러가 됐습니다.
어디서 파나
매출의 69%가 미국에서 나옵니다. 회사는 거래가 처음 생긴 법인이 있는 나라를 기준으로 미국·아일랜드·캐나다와 그 밖의 나라로 나눠 공시합니다.
1년 사이 미국 매출은 29.6%, 그 밖의 나라 매출은 51.8% 늘어, 미국 밖 비중이 2024 회계연도 29%에서 31%로 커졌습니다. 위성 인터넷은 땅에 선을 깔 필요가 없어, 나라마다 허가를 받으면 같은 위성으로 서비스를 넓힐 수 있습니다.
사업 방향: 스타십으로 위성을 싸게 띄우고, 번 돈으로 AI 인프라를 짓는다
첫째는 스타십입니다. 상장 설명서는 스타십 한 번에 차세대 V3 스타링크 위성을 최대 60개까지 띄워, 팰컨 9 한 번보다 위성 인터넷 용량을 약 20배 많이 올릴 수 있다고 설명합니다. 로켓을 다시 쓸수록 발사 비용이 내려가고, 그만큼 위성을 더 많이, 더 싸게 띄울 수 있다는 것이 이 회사 사업의 바탕입니다.
둘째는 AI입니다. 회사는 AI 컴퓨팅 인프라를 지구에서 먼저 짓고 나중에는 우주로 넓히겠다고 밝혔습니다. 2026년에는 예약한 컴퓨팅 용량을 매달 정해진 요금으로 빌려주는 클라우드 계약을 맺기 시작했고, AI 코딩 도구 회사 커서를 인수해 AI 부문에 넣었습니다.
셋째는 이미 맺어 둔 계약입니다. 아직 매출이 되지 않은 계약 금액(수주 잔고)은 2026년 9월 말 629.6억 달러였고, 회사는 그 가운데 약 67%가 1년 안에 매출이 될 것으로 봅니다(2026년 3분기 분기보고서).
| 매출 종류 | 2024 | 2025 | 변화 |
|---|---|---|---|
| 스타링크 · 개인 | 48.3 | 72.1 | +49.2% |
| 스타링크 · 기업·정부 | 27.7 | 41.8 | +50.9% |
| 발사 서비스 | 25.8 | 25.8 | −0.3% |
| 발사·개발 계약 | 12.1 | 15.1 | +24.6% |
| X 광고 | 17.3 | 18.4 | +6.7% |
| AI 솔루션·인프라 | 8.9 | 13.6 | +52.1% |
| 전체 매출 | 140.2 | 186.7 | +33.2% |
돈을 쓰는 속도가 버는 속도보다 훨씬 빠릅니다. 설비투자는 2023 회계연도 44.2억 달러에서 2025 회계연도 207.4억 달러로 늘었고, 2025 회계연도 설비투자의 61%가 AI 부문(데이터센터와 서버)이었습니다. 모자란 돈은 투자 유치와 빚, 그리고 상장 자금으로 메웠습니다.
| 항목 | 2023 | 2024 | 2025 |
|---|---|---|---|
| 매출 | 103.9 | 140.2 | 186.7 |
| 영업이익 | −35.1 | 4.7 | −25.9 |
| 순이익 | −46.3 | 7.9 | −49.4 |
| 영업활동현금흐름 | 45.2 | 57.8 | 67.9 |
| 설비투자 | 44.2 | 111.6 | 207.4 |
| 주식 발행으로 받은 돈 | 7.7 | 131.0 | 188.1 |
| 주식보상 비용 | 6.8 | 7.8 | 19.5 |
2025 회계연도 말 현금은 247.5억 달러, 빚과 금융리스는 229억 달러였습니다. 상장 자금이 들어온 2026년 9월 말에는 현금과 유가증권이 898.6억 달러, 빚과 금융리스가 388.4억 달러였습니다.
주주에게 돌려주는 방식
스페이스X는 배당을 준 적이 없고, 상장 설명서에서도 앞으로 배당할 계획이 없다고 밝혔습니다. 대신 비상장 시절 투자자와 직원의 지분을 사들였는데, 그 금액이 2023~2025 회계연도에 23.2억 달러였습니다.
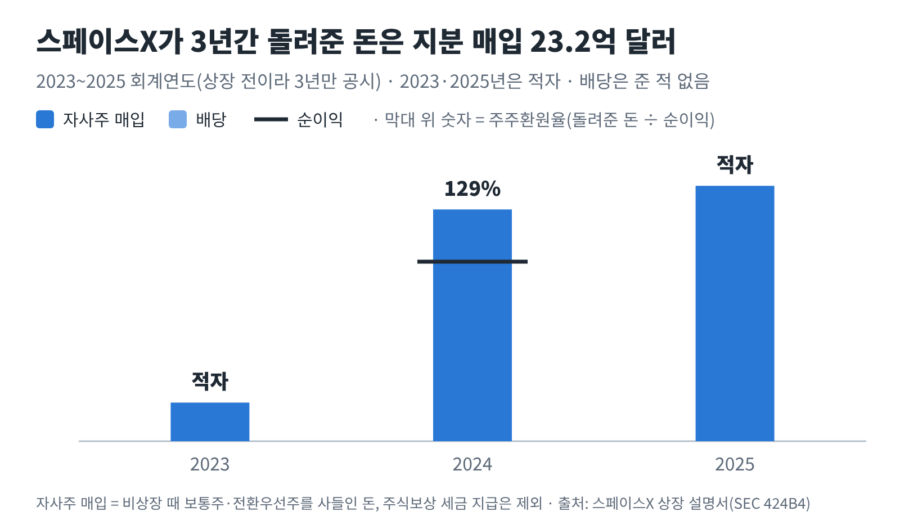
같은 3년 동안 새 주식을 팔아 받은 돈은 326.8억 달러로, 사들인 지분의 14배가 넘었습니다. 회사 전체로 보면 주주에게 돈을 돌려주기보다 주주에게서 돈을 모은 3년이었습니다.
| 구분 | 주식 수 |
|---|---|
| 2025년 9월 말(우선주를 보통주로 환산해 더함) | 110.42 |
| 상장 공모 | +6.39 |
| 커서 등 인수 | +3.94 |
| 머스크 CEO 제한주(가득 전) | +13.02 |
| 그 밖(직원 주식, 우선주 추가 발행, 지분 매입 차감 등) | +2.02 |
| 2026년 9월 말 | 135.79 |
이번 스페이스X 기업분석 결과를 회수율로 요약하면, 배당도 자사주 매입도 없는데 상장과 인수, 직원 주식보상으로 주식 수가 크게 늘어난 회사입니다. 주식 수가 늘어나는 동안에는 카드의 회수율이 0보다 작게 나오고, 회수 체력과 10년 뒤 숫자도 계산하지 않습니다.
숫자를 읽을 때 기억할 것
- 본문 숫자는 상장 전 2025 회계연도 기준입니다. 아직 사업보고서가 나오지 않아 상장 설명서의 연간 숫자를 썼습니다. 2026년 들어 사업 구성이 크게 바뀌어, 1~9월 매출이 270.8억 달러로 1년 전 같은 기간보다 97.5% 늘었고, 그 가운데 AI 쪽 인프라·솔루션 매출이 96.9억 달러(1년 전 9.6억 달러)였습니다(2026년 3분기 분기보고서). 본문의 연간 숫자와 그래프는 첫 사업보고서가 나오면 바꿉니다.
- 번 현금보다 훨씬 많이 투자하고 있습니다. 최근 12개월 영업활동현금흐름은 157.6억 달러, 설비투자(자본화한 이자 포함)는 550.5억 달러로 잉여현금흐름이 −392.9억 달러입니다. 회수율이 플러스가 되더라도 잉여현금흐름이 마이너스인 동안은 회수 체력을 계산하지 않습니다. 영업활동현금흐름에는 고객이 미리 낸 돈(2026년 1~9월 이연수익 증가 49.2억 달러)도 들어 있습니다.
- 빌려 쓰는 설비는 설비투자에 잡히지 않습니다. 회사는 2026년 10월 GPU 장비를 금융리스로 들여오는 약정을 맺었고, 리스 원금이 모두 약 400억 달러가 될 것으로 봅니다(2026년 10월 26일 공시). 이렇게 들여오는 장비는 현금흐름표의 설비투자에 나오지 않아, 잉여현금흐름이 실제 투자보다 덜 나빠 보일 수 있습니다.
- 주식 수는 앞으로도 늘 수 있습니다. 머스크 CEO 제한주 13억 207만 주가 조건을 채우면 회수율 계산의 주식 수에 들어가고, 머스크 옵션 3억 5,000만 주, 인수 때 직원에게 준 주식과 해마다 늘어나는 주식보상(2026년 1~9월 비용 38.3억 달러)도 있습니다. 투자를 계속 늘리는 동안 새 주식을 팔아 돈을 모을 수도 있습니다.
- 순이익에 일회성 손익이 섞여 있습니다. 2026년 1~9월 순이익에는 빚을 미리 갚으며 생긴 손실 15.5억 달러, 관계사 투자 평가이익 5.3억 달러, 비트코인 같은 디지털 자산 평가손익, 3분기 인수에 따른 법인세 이익이 들어 있습니다. 3분기 순이익 44억 달러에는 이런 항목도 섞여 있습니다. 상장 전 우선주를 비싸게 사들인 몫은 주당순이익 계산에서만 빼서, 1~9월 보통주 몫 순손실은 10.8억 달러로 회사 순손실(4.1억 달러)보다 큽니다.
- 머스크가 회사를 지배합니다. 의결권의 약 82%를 가져 이사 선임 같은 주요 결정을 사실상 혼자 정할 수 있습니다. 공시에는 특수관계자와의 거래가 따로 표시됩니다(2026년 3분기 손익계산서의 특수관계자 이자 비용 3.51억 달러, 기타 수익 5.61억 달러).
덧붙이는 말
- 회수율이 처음이라면 회수율 기초글을, 카드의 숫자를 어떻게 계산하는지는 회수율 계산 기준 글을 먼저 봐 주세요. 상장한 지 1년이 안 된 회사를 계산하는 방법도 그 글의 예외 처리에 더해 두었습니다.
- 이 스페이스X 기업분석 글은 큰 그림만 담습니다. 회수율 카드는 분기 실적이 나올 때마다 새 숫자로 바꾸고, 꼭 짚어 볼 실적과 그때그때의 질문은 이슈&질문 글에서 다루며, ‘스페이스X(SPCX)’ 태그를 누르면 모아 볼 수 있습니다.
- 회사 숫자는 미국 증권거래위원회 공시 시스템 SEC EDGAR의 스페이스X 상장 설명서(424B4), 2026년 3분기 분기보고서(10-Q), 2026년 10월 26일 공시(8-K)에서, 애널리스트 전망은 Yahoo Finance에서, 비교 금리는 한국은행 보도자료에서 가져왔습니다. 2026년 9월 금리는 한국은행의 잠정치입니다.
- 유통주식수는 분기보고서 자본변동표의 분기 말 클래스 A·B 보통주이고, 1년 전 전환우선주의 보통주 환산 수는 같은 분기보고서의 주당순이익 주석에 있는 수입니다. 모두 2026년 5월의 5대 1 주식 분할을 반영했습니다.
- 순이익은 회사 전체 순이익이고, 우선주를 사들인 몫을 빼는 주당순이익용 숫자는 쓰지 않았습니다. 잉여현금흐름은 영업활동현금흐름에서 유형자산 구입과 자본화한 이자를 뺀 값입니다.
- 모든 숫자는 달러 기준이며 세금을 떼기 전 값입니다. 달러 기준 회수율과 원화 예금 금리를 나란히 놓은 단순 비교라 환율 변동은 반영하지 않았습니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.