주주환원율 100% 넘는 기업이 있습니다. 주주환원율은 회사가 한 해 동안 배당과 자사주 매입으로 주주에게 돌려준 돈을 그해 순이익으로 나눈 값이라, 100%를 넘으면 번 돈보다 많이 돌려줬다는 뜻입니다. 이 블로그에서 다룬 페어아이작(FICO)은 2026 회계연도에 순이익 8.3억 달러를 벌고 자사주 매입에 30.5억 달러를 썼습니다. 주주환원율로 365%입니다.
처음 들으면 이상합니다. 버는 것보다 많이 쓰는 집은 오래가지 못하니까요. 이 글에서는 이런 일이 어떻게 가능한지, 계속될 수 있는지, 어떤 경우에 괜찮고 어떤 경우에 위험한지, 그리고 회사는 왜 이렇게 하는지를 실제 공시 숫자로 정리합니다.
- 번 돈보다 많이 돌려주는 돈은 네 곳에서 나옵니다. 순이익보다 많이 남는 현금, 쌓아 둔 현금, 빌린 돈, 판 자산입니다.
- 어디서 나왔는지에 따라 오래갈 수 있는지가 갈립니다. 순이익보다 많이 남는 현금은 사업이 이어지는 한 계속 나오지만, 쌓아 둔 현금과 판 자산은 바닥이 있고, 빌린 돈에는 이자와 갚을 날이 따라옵니다.
- 설비에 돈이 적게 들고 이익이 꾸준히 늘며 빚을 감당할 수 있는 회사라면 오래갈 수 있습니다. 사업이 흔들리거나 줄어드는데 빚을 내서 돌려주는 회사는 위험합니다.
- 회수율 카드에서는 회수 체력이 1배보다 작은지로 확인합니다. 이 블로그에서 다룬 기업 가운데 페어아이작·무디스·마스터카드가 지금 1배보다 작습니다.
번 돈보다 많이 돌려준다는 것
페어아이작은 배당을 주지 않고 자사주 매입으로만 돌려줍니다. 최근 다섯 회계연도(9월 결산) 가운데 2023 회계연도 한 해만 94%였고, 나머지 네 해는 모두 100%를 넘었습니다. 다섯 해를 합치면 순이익 28.0억 달러를 벌어 자사주 매입에 67.9억 달러를 썼습니다.
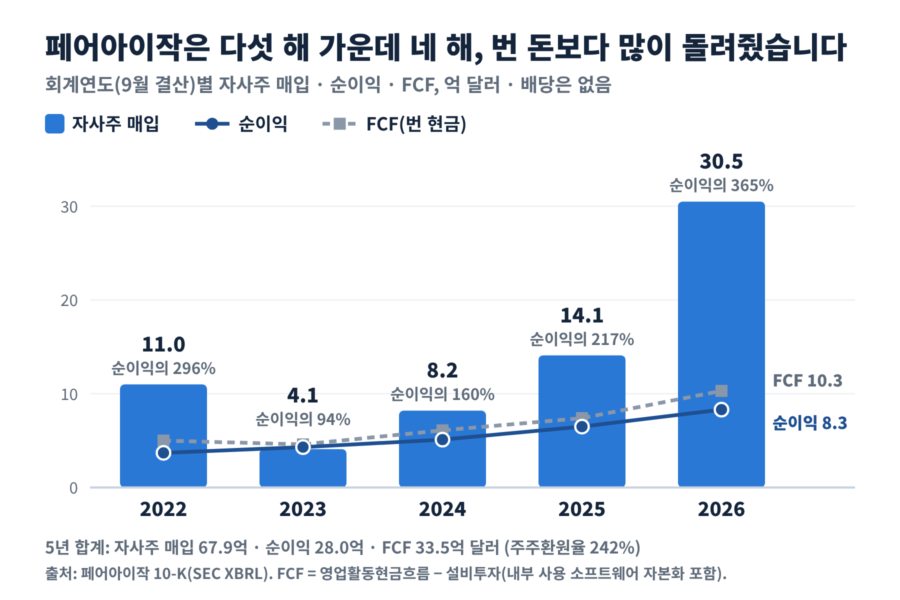
그림의 회색 점선은 FCF(잉여현금흐름)입니다. 영업으로 들어온 현금에서 설비투자를 뺀, 회사가 실제로 손에 쥔 현금입니다. 페어아이작은 FCF가 순이익보다 조금 많지만, 다섯 해 FCF를 합쳐도 33.5억 달러로 자사주 매입액의 절반이 안 됩니다. 나머지 돈은 어디서 났을까요?
어떻게 가능할까: 돌려주는 돈이 나오는 네 곳
페어아이작의 2026 회계연도는 ③의 몫이 컸습니다. 자사주 매입 30.5억 달러 가운데 번 현금(FCF)은 10.3억 달러였고, 같은 해 대출과 회사채로 빌린 돈이 갚은 돈보다 22.1억 달러 많았습니다. 특히 2026년 6월에는 15억 달러를 기간 대출로 빌려 그 돈으로 은행과 가속 자사주 매입(ASR) 계약을 맺었습니다(10-K). 그 결과 빚은 1년 사이 30.6억 달러에서 52.6억 달러로 늘었습니다.
계속될 수 있을까: 돈이 나온 곳에 달렸습니다
| 돈이 나온 곳 | 얼마나 이어질 수 있나 | 확인할 숫자 |
|---|---|---|
| 순이익보다 많이 남는 현금 | 사업이 같은 현금을 계속 만들면 계속 가능 | FCF와 순이익의 차이, 주식보상 금액 |
| 쌓아 둔 현금 | 현금이 남아 있는 동안만 | 현금 잔액이 해마다 줄고 있는지 |
| 빌린 돈 | 이자를 감당하고 다시 빌릴 수 있는 동안만 | 빚 총액, 영업이익이 이자의 몇 배인지 |
| 판 자산 | 한 번뿐 | 현금흐름표의 매각 대금 |
빌린 돈으로 돌려주는 방식은 끝없이 이어질 수 없습니다. 빚이 늘면 이자가 늘고, 빌려주는 쪽은 신용등급과 이자를 낼 힘을 봅니다. 페어아이작의 이자 비용은 2025 회계연도 1.3억 달러에서 2026 회계연도 2.2억 달러로 늘었습니다. 그래도 영업이익 12.7억 달러가 이자의 5.7배라, 지금은 벌어서 이자를 내고도 남는 상태입니다.
자사주 매입을 오래 하면 장부상 자본이 마이너스가 되기도 합니다. 산 주식만큼 자본이 줄어들기 때문입니다. 페어아이작의 자본은 2025 회계연도 말 −17.5억 달러에서 2026 회계연도 말 −38.7억 달러가 됐습니다. 자본이 마이너스라고 곧 망한다는 뜻은 아닙니다. 공장이나 설비가 적고 소프트웨어·브랜드로 버는 회사는 장부의 자본이 회사 가치를 잘 보여 주지 못합니다. 다만 사업이 흔들릴 때 버틸 완충재가 장부에 남아 있지 않다는 뜻이기는 합니다.
괜찮은 경우와 위험한 경우
- 사업에 다시 넣을 돈이 적다(설비투자가 작다). 페어아이작의 2026 회계연도 설비투자는 매출의 1.5%였습니다.
- 이익이 꾸준히 늘고 경기에 덜 흔들린다. 페어아이작의 순이익은 2022 회계연도 3.7억 달러에서 2026 회계연도 8.3억 달러가 됐습니다.
- 빚을 감당할 수 있다. 영업이익이 이자의 여러 배이고 만기가 한꺼번에 몰리지 않는다.
- 주가가 회사 가치보다 낮을 때 산다.
- 경기나 사고에 크게 흔들리는 사업인데 여유 없이 돌려준다.
- 매출과 이익이 줄어드는 사업인데 빚이나 남은 현금으로 계속 산다.
- 주가가 회사 가치보다 비쌀 때 산다.
- 연구개발이나 설비 투자를 줄여 그 돈으로 산다.
- 많이 사도 직원에게 준 주식을 메우느라 주식 수가 거의 줄지 않는다.
워런 버핏은 버크셔 해서웨이 2011년 주주 서한에서 자사주 매입을 반기는 두 가지 조건을 꼽았습니다. 첫째, 회사가 사업 운영과 비상시에 필요한 돈을 넉넉히 가지고 있을 것. 둘째, 주가가 보수적으로 계산한 회사 가치보다 꽤 낮을 것. 번 돈보다 많이 돌려주는 회사는 첫째 조건, 곧 남겨 둔 여유가 충분한지를 더 꼼꼼히 봐야 합니다.
여유 없이 돌려주다 탈이 난 예: 보잉과 베드배스앤드비욘드
보잉도 한동안 주주환원율 100% 넘는 기업이었습니다. 2013~2019년 7년 동안 자사주 매입에 434.4억 달러, 배당에 208.2억 달러를 썼습니다. 같은 기간 순이익 합계 385.2억 달러의 167%입니다. 2019년 3월 737 MAX 운항이 멈추고 2020년 코로나19로 항공 수요가 무너지자 적자로 돌아섰고, 빚은 2018년 말 138억 달러에서 2020년 말 636억 달러로 늘었습니다.
| 항목 | 2013 | 2018 | 2019 | 2020 |
|---|---|---|---|---|
| 순이익 | 46 | 105 | −6 | −119 |
| 자사주 매입 | 28 | 90 | 27 | — |
| 배당 | 15 | 39 | 46 | 12 |
| 빚(연말) | 96 | 138 | 273 | 636 |
| 자본(연말) | 149 | 3 | −86 | −183 |
호황에 번 돈과 그 이상을 주주에게 돌려준 뒤 위기가 오자, 버틸 돈을 빌려서 마련해야 했던 셈입니다. 보잉의 위기는 자사주 매입 때문에 생긴 것이 아니지만, 돌려준 돈만큼 위기를 견딜 여유가 줄어 있었습니다.
미국 생활용품 유통업체 베드배스앤드비욘드는 더 극단적인 예입니다. 2020 회계연도(2021년 2월 끝)와 2021 회계연도(2022년 2월 끝)에 각각 순손실 1.5억 달러와 5.6억 달러를 내면서도 자사주 매입에 3.3억 달러와 5.9억 달러를 썼습니다(10-K). 적자 회사라 주주환원율은 계산할 수도 없습니다. 자본은 2022년 2월 말 1.7억 달러에서 1년 뒤 −28억 달러가 됐고, 회사는 2023년 4월 23일 파산을 신청했습니다(The Conversation).
회사는 왜 이렇게 할까
앞의 세 가지는 남은 주주에게 실제로 이로울 수 있는 이유이고, 뒤의 둘은 숫자가 좋아 보이게 만들 뿐 주주 몫을 키우지 않을 수 있는 이유입니다. 어느 쪽인지는 회사의 말보다 숫자로 확인하는 편이 정확합니다.
회수율 카드로 보면: 회수 체력 1배
이 블로그의 회수율 카드에는 이것을 보여 주는 줄이 따로 있습니다. 회수 체력은 FCF가 주주에게 돌려준 몫의 몇 배인지를 나타냅니다. 1배보다 크면 번 현금 안에서 돌려주고 있고, 1배보다 작으면 번 현금보다 많이 돌려주고 있다는 뜻입니다.
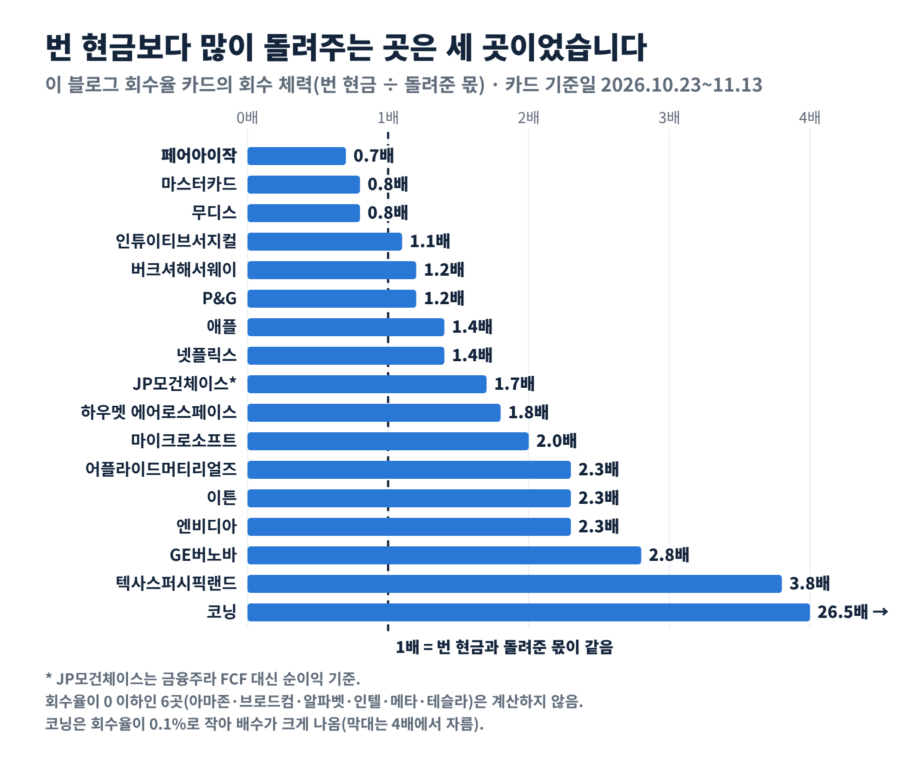
회수율이 플러스인 17곳 가운데 1배보다 작은 곳은 페어아이작(FICO)(0.7배), 무디스(0.8배), 마스터카드(0.8배) 세 곳입니다. 세 곳 모두 설비에 돈이 적게 드는 회사입니다. 모자란 몫을 어디서 메웠는지는 각 기업분석 글의 주의 목록에 금액과 함께 적어 두었습니다.
인튜이티브서지컬은 반대 경우를 보여 줍니다. 최근 12개월 자사주 매입이 46.2억 달러로 FCF 36.0억 달러보다 많았는데도 회수 체력은 1.1배입니다. 산 주식의 상당 부분이 직원에게 준 주식을 메우는 데 쓰여 주식 수가 그만큼 줄지 않았기 때문입니다. 회수 체력은 매입 금액이 아니라 실제로 줄어든 주식 수로 계산하므로, 희석을 메우는 데 쓴 돈은 ‘돌려준 몫’에 들어가지 않습니다.
주주환원율과 회수 체력은 서로 다른 것을 봅니다. 주주환원율은 순이익과 쓴 돈을 비교하고, 회수 체력은 번 현금과 실제로 돌려준 몫을 비교합니다. 둘 다 1을 넘는지 보면 번 돈보다 많이 돌려주는지 두 쪽에서 확인할 수 있습니다. 회수 체력은 좋고 나쁨을 판정하는 숫자가 아니라 배수만 보여 줍니다. 몇 배가 적당한지는 회사의 사업과 빚에 따라 다르기 때문입니다(회수율 계산 기준).
주주환원율 100% 넘는 기업을 볼 때 확인할 다섯 가지
- 돈이 어디서 나왔나. 현금흐름표에서 FCF, 빌린 돈(차입과 상환), 자산 매각 대금을 봅니다. 회수율 카드의 회수 체력이 1배보다 작으면 먼저 이것부터 봅니다.
- 빚이 얼마나 늘었나. 빚 총액의 변화와, 영업이익이 이자의 몇 배인지 봅니다.
- 사업이 흔들리지 않나. 매출과 이익이 꾸준히 늘고 있는지, 경기에 크게 흔들리는 사업인지 봅니다. 회수율 카드의 성장률이 이것을 보여 줍니다.
- 주식 수가 실제로 줄었나. 매입 금액보다 주식 수 감소율을 봅니다. 많이 사도 주식 수가 그대로면 희석을 메운 것입니다.
- 얼마에 샀나. 주가가 회사 가치보다 비쌀 때 산 매입은 남은 주주에게 손해일 수 있습니다. 회수율이 낮은 때, 곧 주가가 높은 때 산 것인지 봅니다.
주주환원율 100% 넘는다는 사실만으로는 좋다고도 나쁘다고도 말할 수 없습니다. 같은 숫자라도 이익이 꾸준한 회사가 빚을 감당할 만큼 쓰는 것과, 흔들리는 회사가 남은 여유를 털어 쓰는 것은 전혀 다른 이야기입니다. 돈이 어디서 나왔는지, 그 돈을 쓰고도 회사에 여유가 남는지를 함께 보면 둘을 가를 수 있습니다.
덧붙이는 말
- 이 글은 특정 기업을 사거나 팔라는 글이 아닙니다. 페어아이작·보잉·베드배스앤드비욘드는 원리를 보여 주는 예로 골랐습니다(작성일 2026년 11월 14일).
- 페어아이작 숫자는 2026 회계연도 10-K와 SEC XBRL(2022~2025 회계연도)을 따랐습니다. FCF는 영업활동현금흐름에서 설비투자와 내부 사용 소프트웨어 자본화를 뺀 값이고, 2026 회계연도 값은 회사가 실적발표문에 밝힌 FCF와 같습니다. 카드의 회수율과 회수 체력은 각 기업분석 글의 회수율 카드(기준일이 서로 다름)를 그대로 옮겼습니다.
- 보잉과 베드배스앤드비욘드 숫자는 두 회사 10-K의 XBRL 값(보잉, 베드배스앤드비욘드)을 직접 확인했습니다. 베드배스앤드비욘드의 파산 신청일은 The Conversation 기사를 따랐고, 이 기사는 회사가 2005년 뒤 자사주 매입에 120억 달러 가까이 썼다고 전합니다.
- 버핏의 두 조건은 버크셔 해서웨이 2011년 주주 서한의 자사주 매입 부분을 이 글에서 우리말로 풀어 옮긴 것입니다.
- 주가가 자사주 매입의 효과를 어떻게 바꾸는지는 주가와 회수율의 관계 글에, 기업 입장에서 본 주가는 주가 상승, 기업에는 어떤 이득일까? 글에 정리했습니다.
- 숫자는 모두 세금을 떼기 전 값입니다. 한국 거주자가 받는 미국 주식 배당에는 현지에서 15%가 원천징수됩니다.
이 글은 투자 권유가 아니며, 투자 판단과 그 책임은 본인에게 있습니다.